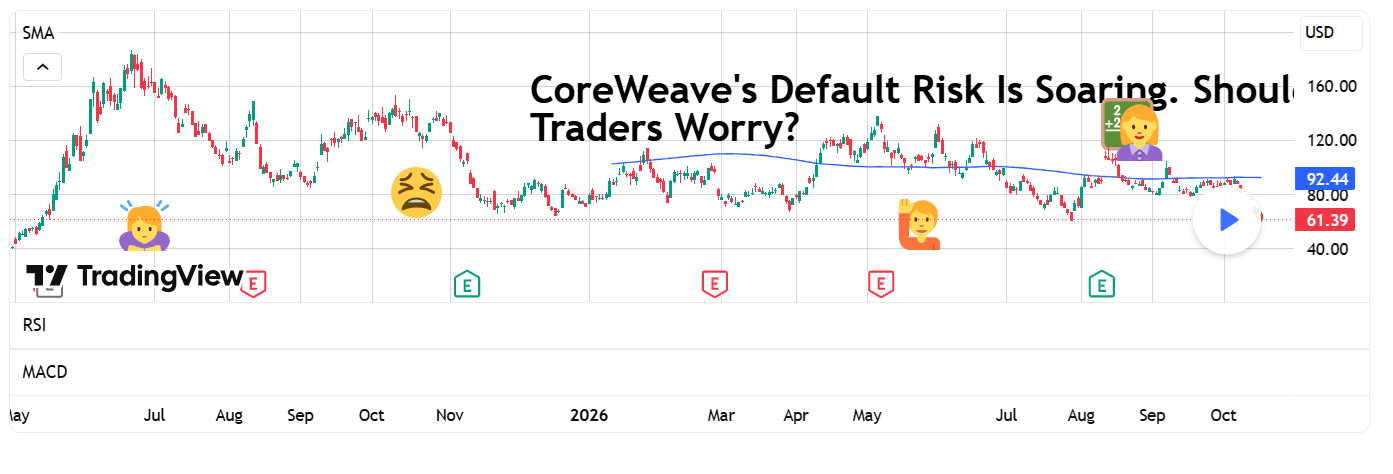
CoreWeave (CRWV) is een van de grootste profiteurs van de AI-boom. Het bedrijf verhuurt Nvidia-processors in datacenters aan klanten als Microsoft, OpenAI en Meta. De vraag is enorm: de omzet in het tweede kwartaal bedroeg 2,6 miljard dollar, 112% meer dan een jaar eerder, en de contractuele orderportefeuille bedraagt ongeveer 104,2 miljard dollar. Toch maakt Wall Street zich plotseling zorgen over de schuldenlast, schrijft TradingView.
De aandelen daalden vorige week en staan dit jaar 23% lager. Nog alarmerender was de obligatiemarkt: het rendement op CoreWeave-schuld die in oktober 2031 afloopt, steeg kortstondig boven de 16%, een niveau dat doorgaans wijst op ernstige financiële problemen. Ook de credit-default swaps (CDS) schoten omhoog: de verzekeringskosten tegen wanbetaling bereikten circa 1.000 basispunten, ofwel ongeveer 10% van het verzekerde bedrag per jaar. Volgens Reuters impliceert die prijs een kans van ongeveer 63% op wanbetaling binnen vijf jaar, tegen circa 30% een jaar eerder.
Het bedrijfsmodel is eenvoudig maar kapitaalintensief. CoreWeave koopt krachtige Nvidia-chips, installeert ze in datacenters en verhuurt rekenkracht. Snelle groei vergt echter grote investeringen lang voordat de omzet binnenkomt. Voor 2026 plant het bedrijf 35 tot 39 miljard dollar aan kapitaaluitgaven, grotendeels gefinancierd met leningen. Daardoor bedraagt de schuld ongeveer 50 miljard dollar.
De kern van de zorg is het verschil tussen orderportefeuille en cash. Een contract van 10 miljard dollar over vijf jaar betekent niet dat het geld direct op de rekening staat; eerst moet infrastructuur worden gebouwd, diensten worden geleverd en betalingen worden geïnd, terwijl kosten voor elektriciteit, onderhoud, personeel en rente doorlopen. Een grote backlog ondersteunt dus de langetermijnvooruitzichten, maar sluit een kortetermijntekort aan cash niet uit. CEO Mike Intrator betoogt dat de orderportefeuille de schuldverplichtingen ruimschoots dekt en dat de markt soms irrationeel reageert.
Een obligatierendement van 16% betekent niet dat alle bestaande schuld plotseling 16% rente kost, maar het toont wel dat beleggers een uitzonderlijk hoge vergoeding eisen voor het kredietrisico. Duurdere nieuwe leningen maken de economie van extra AI-infrastructuur minder aantrekkelijk; projecten kunnen worden uitgesteld of plannen verkleind. Het bedrijf kan ook aandelen uitgeven, maar dat verwatert bestaande aandeelhouders.
Nvidia, dat een aanzienlijk belang heeft en de processors levert, biedt enige steun. Nvidia heeft toegezegd tot april 2032 voor ongeveer 6,3 miljard dollar aan onverkochte rekencapaciteit af te nemen. CEO Jensen Huang zei vorige week dat de financiële positie van CoreWeave verbetert en dat Nvidia geen extra financiële achtervang nodig acht.
De kwestie reikt verder dan CoreWeave. Beleggers kijken kritischer naar de enorme geldstromen naar AI-infrastructuur. Gartner schat dat AI-aanbieders in 2026 bijna 1 biljoen dollar aan infrastructuur uitgeven, gevolgd door nog eens 6 biljoen dollar tussen 2027 en 2030. Volgens de Financial Times zijn in 2026 minstens 47 grote Amerikaanse datacenterprojecten vertraagd, geblokkeerd of ingetrokken. Als financiering moeilijker wordt, kunnen aanbieders hun aankopen vertragen, zelfs bij sterke vraag. CoreWeave kan uiteindelijk aantonen dat zijn contracten de groei kunnen dragen, maar kredietverstrekkers eisen vooralsnog veel meer compensatie voor de onzekerheid.