
Shell is op 36,17 euro op zoek naar een hoger niveau. Door de stijgende olieprijs lijkt een aanval op 42 euro waarschijnlijk.
Shell is op 36,17 euro op zoek naar een hoger niveau. Door de stijgende olieprijs lijkt een aanval op 42 euro waarschijnlijk.

Bitcoin/dollar is hard op weg naar de bodem bij de steun van 55.000
Met de aanstaande benoeming van Kevin Warsh tot voorzitter van de Federal Reserve verwachten financiële markten geen abrupte koerswijziging van het Amerikaanse monetaire beleid. Volgens Mark Dowding, chief investment officer bij RBC BlueBay Asset Management, zal Warsh vermoedelijk een relatief dovish beleid verdedigen, onder meer door te wijzen op productiviteitswinsten uit AI die de inflatie zouden temperen. Dat verklaart waarom futuresmarkten, net als de afgelopen maanden, blijven uitgaan van twee renteverlagingen dit jaar.
Tegelijkertijd waarschuwt Dowding tegen het beeld dat Warsh een uitgesproken politieke benoeming zou zijn. Vergeleken met andere namen die circuleerden, geldt hij binnen de Fed als gerespecteerd en wordt hij niet gezien als een bedreiging voor de institutionele onafhankelijkheid. Volgens Dowding zijn zorgen over het ondermijnen van de geloofwaardigheid van de centrale bank dan ook overdreven.
Wel verwacht hij dat Warsh zal aansturen op het verkleinen van de Fed-balans en het beperken van onderdelen van het mandaat. Dat zou ruimte kunnen bieden om de beleidsrente te verlagen, maar volgens Dowding is het onwaarschijnlijk dat dit de lange rente structureel omlaag brengt — en daarmee ook weinig oplost voor de betaalbaarheid van hypotheken.
RBC BlueBay blijft daarom neutraal op Amerikaanse staatsobligaties. Pas bij een tienjaarsrente richting de 4,5% ziet Dowding koopkansen, terwijl een daling onder de 4% juist aanleiding kan zijn voor een shortpositie. Zolang de rente binnen die bandbreedte blijft, zoekt het fonds liever kansen buiten de Amerikaanse rentemarkt.
| ING BeleggersBarometer: beleggers starten 2026 positief en zien portefeuilles sterk herstellen |
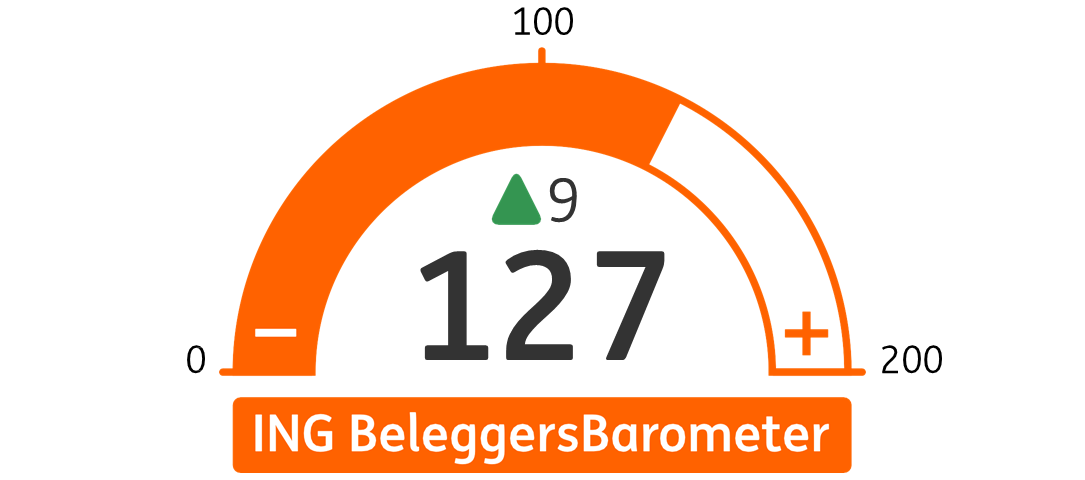
| Het stijgende beleggersvertrouwen in januari maakt een einde aan de dalende lijn die sinds oktober zichtbaar was. De ING BeleggersBarometer komt in januari dan ook uit op 127 punten, 9 punten hoger dan in december. Beleggers beoordelen zowel hun eigen financiële situatie als de waardeontwikkeling van hun portefeuille positiever dan vorige maand. Ook de vooruitzichten voor de AEX verbeteren: voor april wordt nu 984 punten voorzien, hoger dan de 947 punten die afgelopen maand voor maart werden verwacht. De recente doorbraak van de AEX boven de 1.000 punten past bij dit herstelde optimisme. |
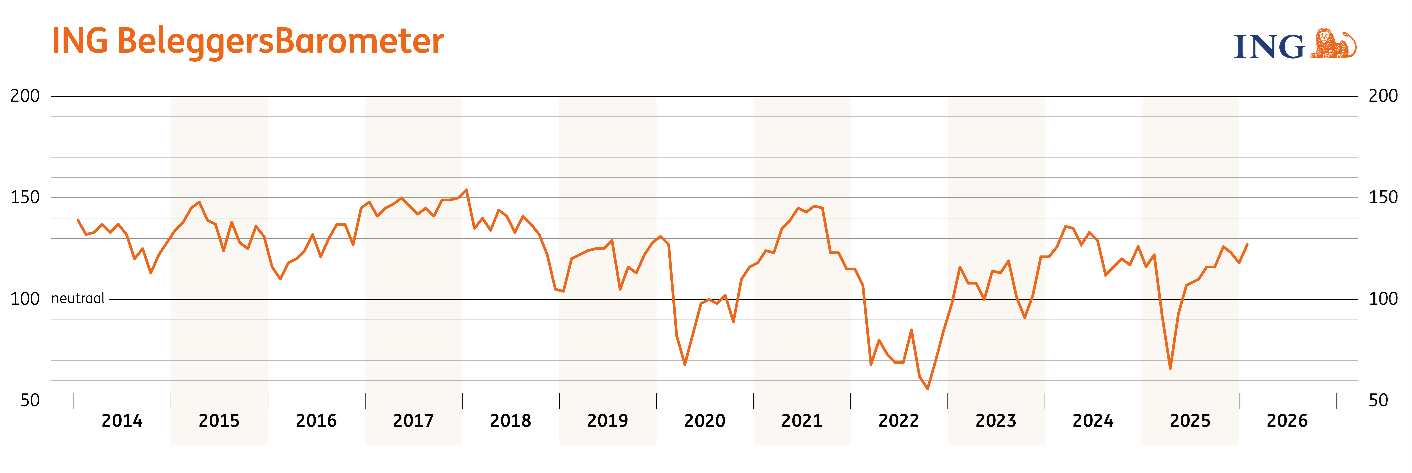 |
| Bob Homan, hoofd ING Investment Office: “Hoewel geopolitieke spanningen toenemen en daarmee de noodzaak voor een gedisciplineerde aanpak en een breed gespreide portefeuille groeit, zien we dat het vertrouwen onder beleggers opnieuw groeit. Na de dip eind vorig jaar keert het optimisme in januari duidelijk terug. Beleggers kijken, ondanks alle onrust in de wereld, met meer rust naar hun eigen portefeuille en naar de markt. Dat vertrouwen wordt gesteund door een AEX die deze maand door de grens van 1.000 punten breekt, een sterke start van het beursjaar en verhoogde winstverwachtingen voor beursgenoteerde bedrijven.”
Beleggers positiever over hun portefeuille en de vooruitzichten Beleggers kijken duidelijk positiever terug op de afgelopen maand: 65% zag waardegroei van de portefeuille (december: 53%), terwijl het aandeel respondenten met een waardedaling bijna halveerde naar 12% (december: 22%). Van de beleggers verwacht 56% dat de waarde van hun portefeuille in de komende drie maanden stijgt (december: 49%), 51% voorziet een AEX-stijging (december: 42%) en slechts 19% rekent op een daling (december: 25%). Beurskoersen lopen op, aantal beleggers vreest klap naar beneden Het afgelopen jaar zijn de beurskoersen verder opgelopen. Volgens de helft van de beleggers (49%) horen zulke bewegingen bij beleggen, zowel omhoog als omlaag. Eén op de zes (16%) vindt dat de koersen te hard zijn opgelopen en vreest een klap naar beneden. Dit aandeel is lager dan vorig jaar, toen een kwart deze mening deelde. ASML wederom favoriet AEX-bedrijf, beurskansen stijgen in VS en dalen in Europa ASML Holding blijft overtuigend favoriet als AEX‑bedrijf met de meeste kansen (29%). Regionaal zien beleggers de meeste kansen in Nederland (16%, in oktober 18%) en de kansen in de Verenigde Staten stijgen van 12% in oktober naar 15% in januari. Europa (excl. NL) zakt terug naar 11% (tegen 19% in oktober 2025). De geopolitieke situatie wint opnieuw aan gewicht als belangrijkste factor achter beursbewegingen (45%, december: 39%), gevolgd door de wereldeconomie (32%). Terugblik afgelopen jaar Voor 49% van de beleggers was de belangrijkste les van het afgelopen beleggingsjaar opnieuw kalm blijven wanneer de beurs beweegt. Homan: “Afgelopen april liet de markt opnieuw zien hoe belangrijk het is om rust te bewaren. De AEX zakte toen 150 punten terug, maar herstelde krachtig en staat inmiddels zo’n 200 punten boven dat dieptepunt. Beleggers die niet in paniek raakten, zagen dat geduld wordt beloond.” Ook het belang van goed spreiden blijft overeind, al wordt dat dit jaar iets minder vaak genoemd dan in de afgelopen twee jaar (22% vs 28%). Beleggers verlengen beleggingshorizon en leggen vaker geld in voor concreet doel Waar in oktober 2025 nog een derde van de beleggers van plan was om hun vermogen voor 10-20 jaar te laten staan, neemt dat in januari 2026 af naar een kwart. Meer beleggers (16%) hebben nu een beleggingshorizon van 20 jaar of langer (11% in oktober vorig jaar). Drie kwart van de beleggers belegt bovendien met een concreet doel, in september was dat twee derde. De meest genoemde redenen blijven aanvulling op toekomstig inkomen (31%) en eerder stoppen met werken (19%). Minder beleggers beheren de portefeuille in januari zelf (52%, september 2025: 61%). |
| – Einde bericht – |
 |
Tijdens de presentatie van de jaarcijfers werd duidelijk wat al langer in de lucht hing: Tesla is niet langer een autofabrikant met een aantal futuristische projecten. In 2026 zet het bedrijf van Elon Musk vol in op AI, waardoor de auto naar de achtergrond verschuift. Geschreven door eToro-marktanalist Jean-Paul van Oudheusden
Investeringen van $20 miljard
Tesla trekt dit jaar $20 miljard uit voor nieuwe investeringen (tabel 1). Dat is ongeveer twee keer zoveel als vooraf werd verwacht. Het geld gaat in eerste instantie niet naar nieuwe modellen of extra autovolumes, maar naar robotaxi’s, AI-infrastructuur en menselijke robots (Optimus). Het besluit komt concreet tot uitdrukking door het stoppen met de Model S en Model X. Lage volumes, hoge complexiteit en beperkte strategische waarde passen niet meer in het verhaal. Er komen zes nieuwe productlijnen, die voornamelijk worden ingericht met zelfstandig werkende robots.
Van auto’s naar AI
Met de nieuwe investeringen krijgt de nieuwe strategie van Tesla steeds meer vorm. Het bedrijf richt zich op autonome mobiliteit, met robots die in fabrieken en magazijnen werken en software die de echte wereld aanstuurt. De auto is daarin vooral een datadrager en een leeromgeving, in plaats van een eindproduct.
In dat licht moet ook de investering van $2 miljard in xAI worden gezien. Nadat Musk xAI in 2023 oprichtte, koopt Tesla zich nu in bij het AI-ecosysteem dat daar wordt gemaakt, inclusief rekenkracht, modellen en talent. Bestuurlijk roept het vragen op, maar voor beleggers die geloven in de visie van Musk voor de lange termijn is dit precies wat ze willen zien. De waardecreatie moet uiteindelijk komen van autonomie en robotica, niet van marges op elektrische auto’s.
Zwakke cijfers
Het is niet toevallig dat de radicale koerswijziging samenvalt met zwakke cijfers in de traditionele kernactiviteit. De omzet van Tesla daalde in 2025 voor het eerst ooit, door teruglopende vraag naar auto’s en weggevallen inkomsten uit emissierechten. Toch leek gisterenavond niemand daar echt wakker van te liggen. De winst per aandeel was net iets beter dan werd verwacht, maar dat was bijzaak.
Tesla voor beleggers
Beleggers in Tesla kijken verder dan de korte termijn. Tesla wordt steeds minder gewaardeerd op basis van verkochte auto’s en steeds meer als een optie op de schaalbaarheid van robotaxi’s. Wat als Optimus economisch rendabel wordt? Wat als Tesla daadwerkelijk een leidende AI-speler in de fysieke wereld wordt?
Die ontwikkeling maakt het aandeel Tesla risicovoller, maar conceptueel ook duidelijker. Tesla is geen cyclische autobouwer meer met technologische flair, maar een “alles-of-niets”-inzet op AI, met forse beloftes en afnemende zekerheden. Wie dat risico accepteert, zit goed. Wie nog rekent in verkoopaantallen en automarges, heeft een verkeerd beeld van het bedrijf.
Tabel. Kapitaaluitgaven van Tesla per jaar

Bron: Bloomberg. Het getal voor 2026 is de afgegeven verwachting van Tesla zelf.
De bijna onvoorwaardelijke vastberadenheid van de Verenigde Staten om zelfvoorzienend te worden in de meest geavanceerde semiconductorchips ten behoeve van AI betaalt zich ook uit in Veldhoven. Voor degenen die uitgingen van de voorzichtige woorden van ASML’s bestuursvoorzitter Fouquet zes maanden geleden komen de ijzersterke cijfers over het vierde kwartaal van 2025 als een verrassing. Voor degenen die de wereldwijde AI-race op de voet volgen zijn de kengetallen een logisch gevolg van de onophoudelijke investeringsdrang van de Amerikaanse Big Tech-bedrijven en de recente verhoging van de kapitaaluitgaven door TSMC twee weken geleden. Geschreven door eToro-marktanalist Jean-Paul van Oudheusden.
EUV-machines noodzakelijk voor reken- én geheugenchips
ASML boekte in het vierde kwartaal een omzet van €9,7 miljard, waarmee het jaartotaal voor 2025 uitkwam op €32,7 miljard. De bijbehorende jaarwinst kwam met €9,6 miljard op recordhoogte. Die cijfers vormen de opmaat voor een dividendverhoging van 17% en een nieuw inkoopprogramma van eigen aandelen voor een bedrag van €12 miljard in drie jaar.
De versnelling zat hem echter in de ontvangst van nieuwe orders, die met €13,2 miljard bijna twee keer zo hoog uitvielen als werd verwacht. De drijfveer daarachter waren de peperdure EUV-machines, die absoluut noodzakelijk zijn voor de productie van de meest geavanceerde (lees: allerkleinste) chips en waarin ASML een leidende positie inneemt. Niet alleen TSMC, maar ook Intel en Samsung staan in de rij als makers van rekenchips. Daarnaast investeren ook SK Hynix, Micron en wederom Samsung miljarden als producenten van geheugenchips. In de visie van NVIDIA’s topman Huang is de combinatie van reken- en geheugenchips noodzakelijk om de beste resultaten op het gebied van AI te verkrijgen.
ASML stoomt op binnen de mondiale top 20
ASML was al het grootste beursgenoteerde bedrijf in Europa en verstevigt met de nieuwste cijfers een wereldwijd gezag afdwingende plek in de mondiale top 20. De beurswaarde is vergelijkbaar met die van bijvoorbeeld Visa en ExxonMobil. Het vooruitzicht van een jaarlijkse omzet tussen de €44 miljard en €60 miljard vanaf 2030 komt nu binnen handbereik. De aandelenkoers lijkt vandaag klaar om te stijgen. Toch past de opmerking dat investeringen in de semiconductorsector historisch gezien altijd gepaard gaan met grote golven én terugtrekkende bewegingen, maar op dagen als deze wil geen enkele belegger daarover horen.
Na de cijfers over het vierde kwartaal kreeg Intel een harde reality check. Het aandeel verloor 12% in de nabeurshandel. Het kernprobleem: de productiekwaliteit is nog steeds onder de maat.Geschreven door eToro-marktanalist Jean-Paul van Oudheusden
Veel steun, weinig bewijs
Beleggers kregen hernieuwde interesse in Intel toen de Amerikaanse overheid in augustus 2025 aankondigde een belang van ongeveer 10% in Intel te hebben verworven. Dat bericht werd gevolgd door investeringen van Softbank en NVIDIA. Een comeback van Intel paste perfect in het plaatje van de Verenigde Staten die zelfvoorzienend willen worden op het gebied van chipproductie en daarbij niet alleen afhankelijk willen zijn van TSMC. Dat beeld staat ook nog steeds overeind, maar wordt op dit moment nog niet ondersteund door concrete resultaten.
De harde realiteit
Intel zag in het vierde kwartaal van 2025 de omzet met 4% teruglopen tot $13,7 miljard. De brutomarge slonk met 4 procentpunt en onderaan de streep werd een nieuw verlies ternauwernood voorkomen. Het vooruitzicht voor het komende kwartaal is helaas nog niet beter. CEO Lip-Bu Tan benoemt daarbij ook expliciet de te lage productiekwaliteit, waardoor grote orders voor de eigen chipfabriek uitblijven en de kosten om op termijn te kunnen aanhaken bij TSMC blijven oplopen. In het vierde kwartaal draaide de foundry, die AI-chips voor derden moet gaan maken, opnieuw met $2,5 miljard verlies.
De markt corrigeert een verhaal dat op de muziek vooruitliep
De forse koersreactie is opvallend, omdat Intel tot deze week juist een van de best presterende aandelen was. In zes maanden tijd steeg de prijs van het aandeel van ongeveer $20 naar $54, het hoogste niveau in vier jaar. De cijfers maken duidelijk dat die rally grotendeels was gebaseerd op hoop. Het is niet ondenkbaar dat Intel er op enig moment in slaagt om betere productieresultaten te boeken, maar voor nu is realisme belangrijk. Ook bij de productie van minder geavanceerde chips staat Intel, dat in 2020 Apple als klant verloor en in verval raakte, onder druk van concurrenten zoals AMD. Risicomijdende beleggers wachten op bewijsmateriaal dat Intel de weg omhoog weer heeft gevonden.

Een mislukte financieringsronde van OpenAi zal een harde klap zijn voor de technische aandelen. Het zal de fantasie uit de markt halen. Kansen voor quantum-computing worden dan minder.

OpenAI seek investments from Middle East for multibillion-dollar round
OpenAI CEO Sam Altman is in the United Arab Emirates to participate in investment talks as he tries to raise more money for his cash-burning startup.
De oplopende rente is een signaal dat markten gevoelig zijn en daardoor negatief kunn reageren op de financiële gevolgen van oorlogsdreigingen. Iemand zal de kosten moeten betalen.

TSMC opent het cijferseizoen en slaagt als eerste grote bedrijf in het AI-ecosysteem met vlag en wimpel voor de test. De winst groeide in het vierde kwartaal met 35% op jaarbasis. De kapitaaluitgaven gaan omhoog van $41 miljard in 2025 naar ongeveer $54 miljard in 2026. Dat betekent meer nieuwe fabrieken, goed nieuws voor de Nederlandse chipmachinemakers en een volgende stap in de richting van de opsplitsing van TSMC in een Taiwanees en een Amerikaans bedrijf. Geschreven door eToro-marktanalist Jean-Paul van Oudheusden
VS mikt op 11 TSMC-fabrieken rond 2030
Onder druk wordt alles vloeibaar. Toen TSMC in 2020 aankondigde een eerste chipfabriek in de VS te bouwen, werd daar door de markt vol ongeloof naar gekeken. De kosten voor zo’n project lagen 30% tot 50% hoger dan in Taiwan, in de VS was bij lange na niet voldoende talent opgeleid om zo’n fabriek te kunnen draaien en de hele, gecompliceerde toeleveringsketen voor chips was gebouwd rondom Taiwan als productielocatie.
Zes jaar later is de eerste fabriek in Arizona in gebruik, zijn er nog vijf in aanbouw en gaan er geruchten over een op handen zijnde nieuwe aankondiging van nog eens vijf stuks als onderdeel van een nieuw handelsakkoord tussen de VS en Taiwan. Dat zou het totaal aantal Amerikaanse fabrieken van TSMC rond 2030 op elf brengen en de zelfvoorzienigheid van de VS ten aanzien van de meest geavanceerde chips realiteit kunnen maken.
“De reservering van $54 miljard maakt dat er eerder sprake is van een versnelling in AI dan een bubbel”
Topprestatie biedt ruimte voor nieuwe investeringen
Om door te kunnen investeren zijn goede resultaten nodig, zowel operationeel als financieel. Die wist TSMC vanmorgen wederom te melden. Nadat vorige week al bekend werd dat de omzet in het vierde kwartaal met 20% was gestegen, volgde nu een winststijging van 35% op jaarbasis. De brutomarge verruimde van 59% naar 62%, een teken dat een uitstekende internationale producent lucratieve zaken met de Amerikanen kan doen.
Door de kwaliteit van de productie is en blijft TSMC vooralsnog heer en meester in het segment van de allerkleinste en meest geavanceerde computerchips. De reservering van maar liefst $54 miljard voor uitbreidingen en nieuwe fabrieken maakt dat er eerder sprake is van een versnelling in AI dan een bubbel.
Ook ASML, ASM, Besi en NXP profiteren mee
Halverwege januari is de publicatie van TSMC opbeurend nieuws voor de hele semiconductorindustrie, inclusief de Nederlandse chipmachinemakers ASML, ASM, Besi en NXP. ASML en ASM zijn gedoodverfde hofleveranciers voor alle nieuwe fabrieken, niet alleen in de VS. Met name ASML staat op pole position: naar schatting komt zo’n 40% van TSMC’s investeringen in Veldhoven terecht.
ASM is kleiner, mikt op een kleiner deel van de taart en heeft meer concurrentie van Amerikaanse bedrijven zoals Applied Materials en Lam Research. Besi, dat deze week een forse omzetstijging aankondigde, en NXP profiteren van een verbreding van de vraag naar geheugenchips en minder geavanceerde chips in eindmarkten die in komende jaren versneld gedigitaliseerd gaan worden. Voor beleggers is de boodschap duidelijk: het thema chips voor datacenters en AI is springlevend