Categoriearchief: Monetair

Gaat Amerikaanse inflatie verdubbelen?

De sterke stijging van de olieprijs en andere commodity’s zal leiden tot een toename van de inflatie. Daar is iedereen het wel over eens, Maar tot hoe hoog? Het model voor de Amerikaanse inflatie wijst op een stijging tot boven de 4%, nu 2,4%. Wat gaan de centrale banken doen om een periode van een gemene stagflatie te voorkomen?

Note: In mei was Amerikaanse inflatie opgelopen tot 4,2%,

FX Weekly – Valutascenario’s voor het Midden-Oosten conflict

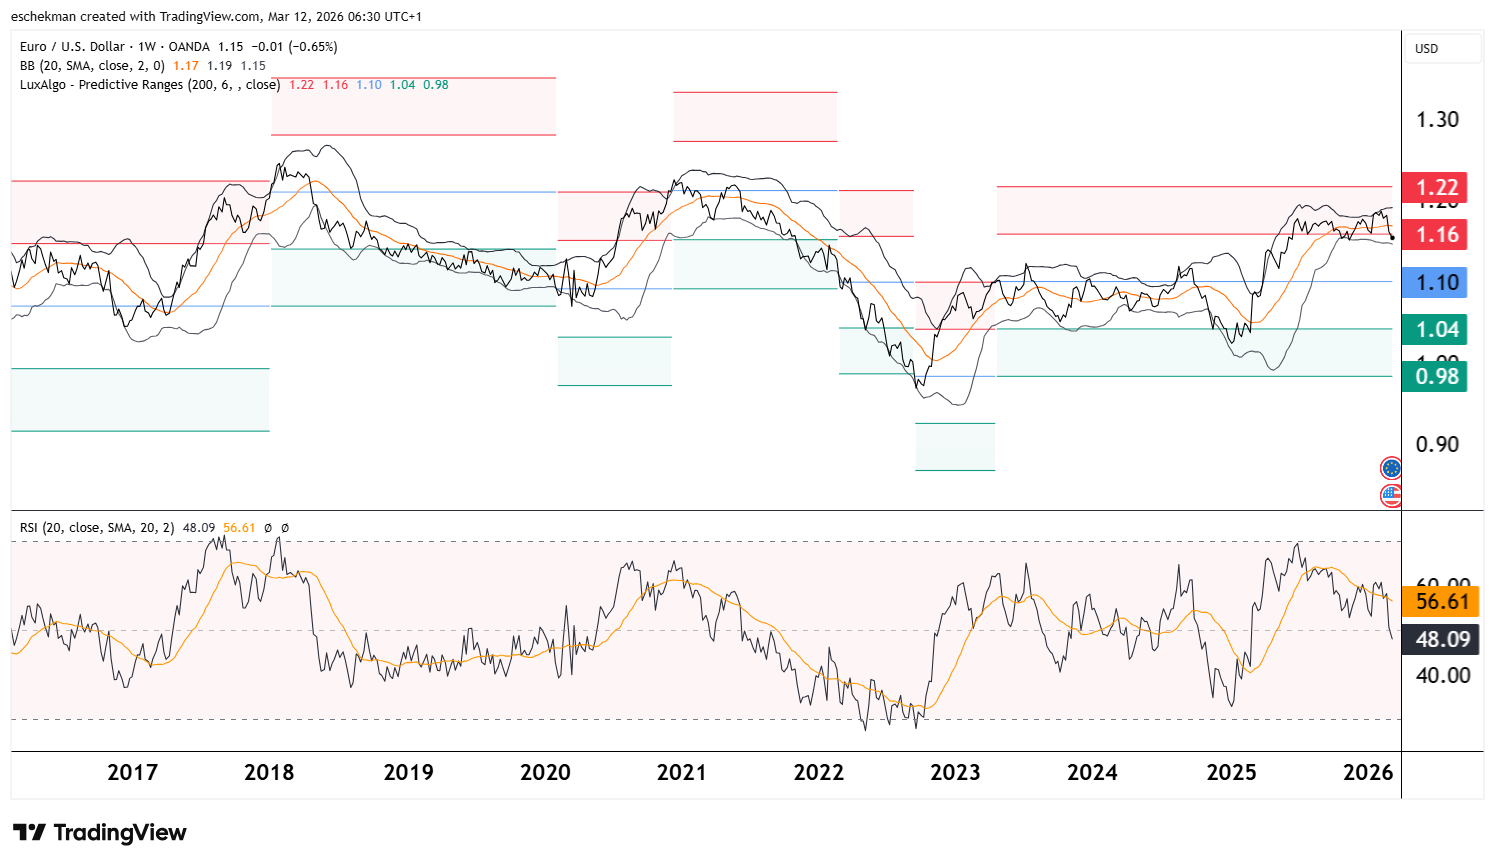
Georgette Boele: valutadeskundige ABN Amro : Veranderingen in de obligatiemarkt en verwachtingen van inflatie hebben een grote rol gespeeld in de daling van de euro tegenover de dollar. De rechtergrafiek laat zien dat het verschil in reële rendementen (het tienjaars rendement op staatsobligaties minus verwachte inflatie) tussen Duitsland en de VS is gedaald, tegelijk met EUR/USD. Opvallend genoeg laat het verschil in nominale rendementen (de daadwerkelijke rente) niet dezelfde trend zien, vooral omdat hogere olieprijzen de inflatieverwachtingen hebben opgedreven. Op dit moment beïnvloeden reële rendementen de waarde van de euro tegenover de dollar sterker dan de nominale rente. Er zijn verschillende manieren waarop het conflict zich verder kan ontwikkelen. Lees verder FX Weekly – Valutascenario’s voor het Midden-Oosten conflict →

Geen verschil tussen Powell en zijn opvolger

Met de aanstaande benoeming van Kevin Warsh tot voorzitter van de Federal Reserve verwachten financiële markten geen abrupte koerswijziging van het Amerikaanse monetaire beleid. Volgens Mark Dowding, chief investment officer bij RBC BlueBay Asset Management, zal Warsh vermoedelijk een relatief dovish beleid verdedigen, onder meer door te wijzen op productiviteitswinsten uit AI die de inflatie zouden temperen. Dat verklaart waarom futuresmarkten, net als de afgelopen maanden, blijven uitgaan van twee renteverlagingen dit jaar.

Tegelijkertijd waarschuwt Dowding tegen het beeld dat Warsh een uitgesproken politieke benoeming zou zijn. Vergeleken met andere namen die circuleerden, geldt hij binnen de Fed als gerespecteerd en wordt hij niet gezien als een bedreiging voor de institutionele onafhankelijkheid. Volgens Dowding zijn zorgen over het ondermijnen van de geloofwaardigheid van de centrale bank dan ook overdreven.

Wel verwacht hij dat Warsh zal aansturen op het verkleinen van de Fed-balans en het beperken van onderdelen van het mandaat. Dat zou ruimte kunnen bieden om de beleidsrente te verlagen, maar volgens Dowding is het onwaarschijnlijk dat dit de lange rente structureel omlaag brengt — en daarmee ook weinig oplost voor de betaalbaarheid van hypotheken.

RBC BlueBay blijft daarom neutraal op Amerikaanse staatsobligaties. Pas bij een tienjaarsrente richting de 4,5% ziet Dowding koopkansen, terwijl een daling onder de 4% juist aanleiding kan zijn voor een shortpositie. Zolang de rente binnen die bandbreedte blijft, zoekt het fonds liever kansen buiten de Amerikaanse rentemarkt.

Nuveen verwacht korte Fed-pauze, met eerste renteverlagingen in mei of juni

Met de Fed-vergadering van volgende week in het vooruitzicht lijkt de Amerikaanse centrale bank de rente voorlopig ongemoeid te laten. Volgens Tony Rodriguez, Head of Fixed Income Strategy bij Nuveen, is een pauze in het verruimingsbeleid het meest waarschijnlijke scenario, met de eerste renteverlagingen mogelijk in mei of juni.

“De economische fundamentals zijn nog steeds solide, maar we zien duidelijk dat de inflatie verder aan het afkoelen is,” zegt Rodriguez. “Wij verwachten dat de inflatie richting het einde van het jaar daalt van ongeveer 3% naar circa 2,5%. Dat geeft de Fed ruimte om later dit jaar voorzichtig te gaan versoepelen.”

De Amerikaanse economie blijft volgens Nuveen veerkrachtig, met aanhoudende banengroei en een stabiele werkloosheid rond 4,5%. Tegelijkertijd verwacht Rodriguez dat de lange rente hoog blijft. “Door de grote begrotingstekorten en de hoge term premium zien wij de tienjaarsrente eerder rond 4 tot 4,25% blijven.”

Dat maakt het nemen van veel duratierisico op dit moment volgens Nuveen minder aantrekkelijk. “De kansen liggen vooral aan de korte kant van de rentecurve, waar beleggers kunnen profiteren als de Fed later dit jaar begint met verlagen.”

RBC BlueBay AM: Japanse marktrente schiet door en biedt koopkans

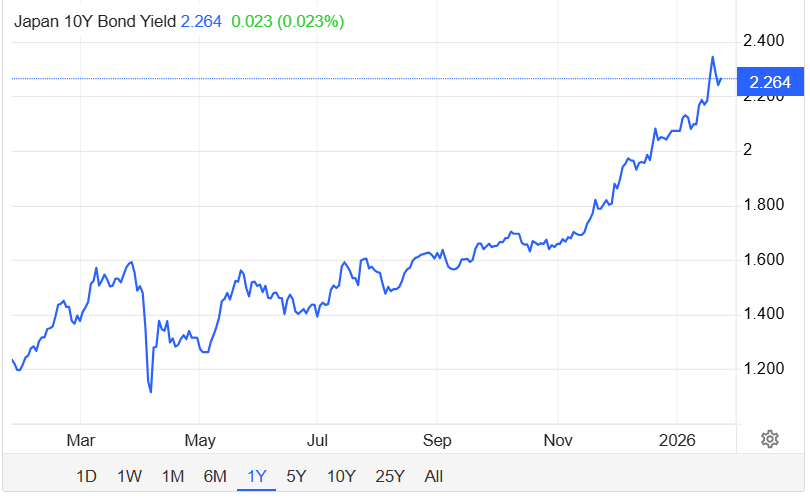
De kapitaalmarktrentes in Japan zijn deze week scherp opgelopen nadat premier Sanae Takaichi vervroegde verkiezingen aankondigde. Volgens Mark Dowding, Chief Investment Officer bij RBC BlueBay Asset Management, is die rentestijging overdreven en biedt zij juist een aantrekkelijke instapkans voor beleggers.

Takaichi schreef verkiezingen uit voor 8 februari om meer begrotingsruimte te creëren. Dat besluit voedde zorgen over de houdbaarheid van de Japanse staatsschuld en zette de rentes onder opwaartse druk. Een veiling van 20-jarige staatsobligaties verliep moeizaam en de rente op 30-jarige leningen tikte kortstondig bijna de 4% aan.

Gezonde basis
“Volgens ons staan de Japanse overheidsfinanciën er niet buitensporig slecht voor. De economie groeit en zelfs met de voorgestelde extra bestedingsruimte zal het verwachte tekort in 2026 waarschijnlijk aanzienlijk lager liggen dan in veel andere landen,” zegt Dowding.

Hoewel Japan kampt met een hoge schuldquote, beschikt het land over grote binnenlandse spaaroverschotten. Daardoor is de netto schuldpositie volgens de CIO “zeer beheersbaar”. Bovendien is er geen sprake van een zogenoemde dubbele crisis (een combinatie van een begrotingstekort én een tekort op de lopende rekening) zoals die vaak voorafgaat aan echte staatsschuldencrises.

Koopkans
“Op basis hiervan vinden wij dat de absolute renteniveaus op langlopende Japanse staatsobligaties nu te hoog zijn,” aldus Dowding. “Vanuit risico-rendementsperspectief is dit een aantrekkelijk moment om een long-positie in te nemen aan het lange eind van de Japanse rentecurve. De steilheid van de curve maakt de carry bovendien interessant.”
Volgens Dowding liggen de huidige rentes inmiddels boven het niveau dat langetermijnbeleggers in Japan verlangen. “Het zou ons dan ook verbazen als partijen als het Government Pension Investment Fund hun allocatie naar binnenlandse obligaties op dit niveau niet zouden uitbreiden.”

Liz Truss-vergelijking overtrokken
In de markt klinkt de vrees dat Takaichi de Japanse evenknie wordt van de Britse oud-premier Liz Truss, in plaats van haar rolmodel Margaret Thatcher. Dowding noemt die vergelijking overdreven. “Wij vinden die parallel onnodig hardvochtig. Zolang beleidsmakers laten zien dat zij verantwoordelijkheid nemen en de markt aan hun zijde houden, is er geen reden voor een ‘JGB-tantrum’, een plotselinge verkoopgolf van Japanse staatsobligaties.”

MFS: Fed zal rente niet verlagen ondanks escalatie politieke druk

De Amerikaanse centrale bank zal de rente deze maand niet verlagen, wat bepaald niet zal helpen de politieke druk te verminderen, stelt Benoit Anne van vermogensbeheerder MFS. De aanvallen op de onafhankelijkheid van de Federal Reserve zijn volgens de obligatiestrateeg een belangrijk risico voor de financiële markten.

De onafhankelijkheid van de Fed staat opnieuw onder druk, en de actie tegen de Fed-voorzitter is een flinke escalatie, aldus Anne. “Wij zien de aanvallen op de Fed-onafhankelijkheid als een belangrijk risico voor de markten dit jaar en het zal op korte termijn zorgen voor een schok in het vertrouwen van beleggers wereldwijd. Wij verwachten dat de dollar zal dalen terwijl de yields op Amerikaanse staatsobligaties zullen stijgen, vooral aan het lange eind van de curve. Risicovolle activa, zoals aandelen, zullen tijdelijk minder in trek zijn.”

De problemen rond de Fed maken nog eens duidelijk dat beleggers wereldwijd moeten spreiden. “Het overgrote deel van de marktvolatiliteit in de afgelopen maanden werd door de VS veroorzaakt, dus het is logisch om vanuit risicobeheer te spreiden over regio’s, activaklassen en valuta’s”, stelt Anne. “Vooral opkomende markten lijken die broodnodige spreiding te bieden, zeker gezien de neerwaartse risico’s voor de dollar. Lokale obligaties uit opkomende markten staan weer volop op de radar van beleggers. Wij denken dat lokale schulden uit opkomende markten dit jaar goed zullen presteren, niet alleen ten opzichte van de dollar, maar ook ten opzichte van de euro.

Het is volgens Anne zeer onwaarschijnlijk dat de Fed deze maand de rente zal verlagen, omdat de meest recente werkgelegenheidscijfers niet voor paniek bij de centrale bank hebben gezorgd. “De markt heeft daarom een renteverlaging in januari inmiddels uitgesloten. Op dit moment wordt er slechts 45 basispunten aan renteverlagingen ingeprijsd voor het komende jaar, wat neerkomt op minder dan twee verlagingen.

ECB=rente volgend jaar wellicht omhoog

De wereldwijde obligatiemarkten zetten hun daling voort doordat handelaren de verwachtingen voor renteverlagingen in 2026 scherp verlaagden en zelfs begonnen te prijzen dat de ECB volgend jaar zou kunnen verhogen.

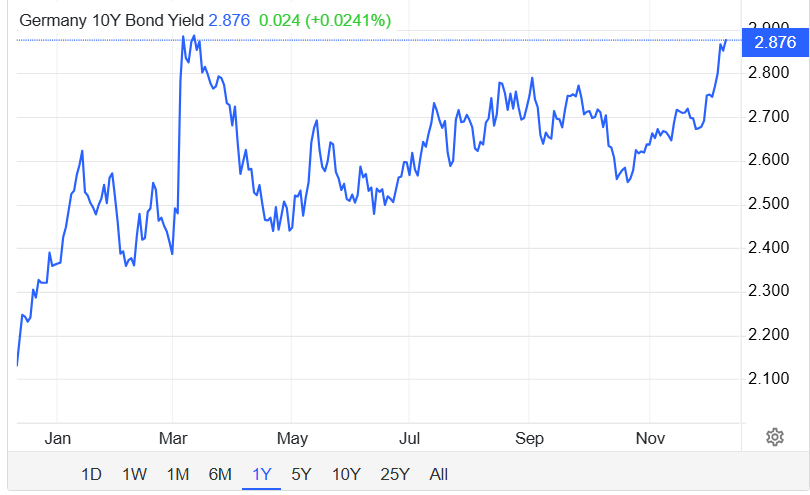
Het 10-jaars Bund-rente van Duitsland steeg naar 2,9%, het hoogste niveau sinds maart 2025, terwijl het Amerikaanse 10-jaars staatsobligatierendement boven de 4,2% steeg, een hoogste van drie maanden. Japanse staatsobligatierentes bereikten hun hoogste niveau sinds 2007, en de Britse 10-jaars gold-rentes schoten naar 4,6%. In Australië brak het 10-jaars rentepercentage voor het eerst sinds eind 2023 boven de 4,8%.

De Fed zal vandaag naar verwachting de rente verlagen, maar een minder geruststellende vooruitzichten voor inflatie, fiscaal beleid en het bredere monetaire pad heeft de marktzenuwen verergerd. Handelaren verwachten nu vrijwel geen verdere renteverlagingen van de ECB na een reeks havikachtige opmerkingen van beleidsmakers. In het VK en Australië zijn de verwachtingen voor versoepeling ook afgenomen vanwege aanhoudende inflatiezorgen. Elders prijzen de markten deze maand een waarschijnlijke renteverhoging in Japan in.

Wat aandelenbeleggers écht moeten weten over stagflatie

De wereldeconomie lijkt af te stevenen op stagflatie: een situatie met lage economische groei en hoge inflatie. Spanningen in het Midden-Oosten en stijgende energieprijzen versterken deze vrees. Historisch gezien zijn zulke periodes doorgaans ongunstig voor aandelen, maar een paniekreactie is niet nodig. Aandelen presteren vaak nog redelijk, zij het minder goed dan in tijden van stabiele groei en lage inflatie.
Stagflatie vormt een uitdaging voor bedrijven en beleggers doordat de vraag afneemt door lage groei, terwijl inflatie de kosten verhoogt. In een sterke economie kunnen bedrijven deze kosten doorberekenen, maar bij zwakke vraag komen de winstmarges onder druk, wat de bedrijfsresultaten schaadt. Ook centrale banken staan voor een dilemma: renteverlaging kan de stagnatie verergeren door inflatie aan te wakkeren, terwijl renteverhoging de economie verder kan afremmen. De Visie van Schroders.

Uit historisch onderzoek (vanaf 1926) blijkt dat aandelen tijdens stagflatie gemiddeld nauwelijks rendement opleveren, met een mediane reële jaarrendement rond 0%. Toch waren in de helft van de stagflatiejaren de rendementen positief, gemiddeld +16%, terwijl negatieve jaren gemiddeld -14% lieten zien. Aandelen deden vaker beter dan cash, wat aangeeft dat het aanhouden van alleen cash niet per se veiliger is. Ook blijkt dat positieve aandelenrendementen tijdens stagflatie niet afhankelijk zijn van een voorafgaande beurscrash of renteverlaging; in sommige jaren stegen rentes zelfs terwijl aandelenrendementen positief waren.

Sectorprestaties tijdens stagflatie verschillen sterk, maar de beperkte beschikbare data (vanaf 1974) en veranderende sectorindelingen maken conclusies lastig. De huidige inflatie wordt mede gedreven door handelstarieven en geopolitieke spanningen, wat verschilt van eerdere periodes waarin grondstofprijzen dominant waren. Historische data alleen zijn daarom onvoldoende; kwalitatieve oordeelsvorming is essentieel.

Wat betreft regio’s kunnen Europese aandelen profiteren van hun sectorverdeling. Europa heeft relatief veel industrie en nutsbedrijven, sectoren die bij stagflatie minder slecht kunnen presteren. Investeringen in defensie en infrastructuur kunnen deze sectoren verder ondersteunen. In tegenstelling tot Europa is de Amerikaanse markt sterk gericht op technologie en communicatiediensten, sectoren die historisch slecht presteren bij stagflatie en gevoelig zijn voor handelsconflicten. Dit maakt de VS kwetsbaarder bij langdurige stagflatie. Japan heeft een grote blootstelling aan industrie en discretionaire consumptie, die sterk afhankelijk zijn van wereldhandel, wat in de huidige context een uitdaging vormt.

Kortom, hoewel stagflatie het beleggingsklimaat bemoeilijkt en risico’s verhoogt, betekent het niet automatisch dat aandelen slecht presteren. Sector- en regiokeuzes worden juist belangrijker, waarbij Europese aandelen momenteel beter gepositioneerd lijken dan Amerikaanse. Paniek is niet nodig, maar voorzichtigheid en gediversifieerde keuzes zijn wel aan te raden.