Alle berichten van Opinie

Het masterplan van Doegin voor Rusland

Wat drijft Rusland? Een voor het Westen verontrustende vraag, nu het land weer een belangrijke rol op het wereldtoneel opeist. Achter de schermen van het Kremlin neemt de invloed toe van ideoloog en filosoof Aleksandr Doegin. De Doegin-doctrine luidt dat de Amerikaanse wereldhegemonie moet worden gebroken, en dat Rusland de enige is die dat kan.

Lees hier verder: https://www.filosofie.nl/de-man-achter-ruslands-schimmige-wereldpolitiek

Eerder geplaatst in 2022.

Invesco,: De olieprijs zal verder stijgen en is er weinig ruimte voor aandelenmarkten om aan de druk te ontsnappen, terwijl de dollar sterk blijft

De kans op een snelle de-escalatie in het Midden-Oosten is aanzienlijk geslonken. Volgens Benjamin Jones, hoofdstrateeg bij vermogensbeheerder Invesco, zal de olieprijs verder stijgen en is er weinig ruimte voor aandelenmarkten om aan de druk te ontsnappen, terwijl de dollar sterk blijft. Opvallend is dat private markten voorlopig beter standhouden dan tijdens eerdere crises. [more]

“Houthi-troepen mengen zich in het conflict, steeds meer Amerikaanse mariniers worden naar de regio gestuurd en Iran gaat door met drone- en raketaanvallen. Financiële markten schatten de kans op een snel staakt-het-vuren steeds lager in.”

Geen paniek op de beurzen

Toch reageren de markten vooralsnog beheerst, zegt Jones. “Wereldwijde aandelen verloren minder dan 2%, waarbij Amerikaanse aandelen het slechter deden dan veel andere regio’s.”

Ook op de obligatiemarkten zijn er volgens hem weinig tekenen van stress. “Kredietspreads zijn slechts beperkt opgelopen en de dollarindex steeg met zo’n 0,5%.” Die afwachtende houding verklaart hij door het feit dat beleggers voorafgaand aan maart al niet overdreven optimistisch waren. “De zwakte concentreert zich vooral bij de winnaars van vorig jaar, wat erop wijst dat beleggers posities afbouwen in plaats van massaal naar cash te vluchten.”

Invesco chart

Download

De instroom in ETF’s lag in maart lager dan in de voorgaande maanden, maar van brede uitstroom is volgens Jones geen sprake. “Goud-ETF’s kende een lichte uitstroom, vermoedelijk doordat centrale banken goud verkopen. Zo zou de Turkse centrale bank in de afgelopen twee weken zo’n 8 miljard dollar aan goud hebben verkocht.”

Centrale banken trappen op de rem

De markt verwacht inmiddels minder renteverhogingen van de dan een week geleden “De inflatieverwachtingen blijven relatief onder controle, waarschijnlijk door een evenwicht tussen hogere prijzen als gevolg van aanbodschokken en afnemende vraag in discretionaire sectoren. Ik blijf sceptisch over de vraag of centrale banken de momenteel ingeprijsde renteverhogingen daadwerkelijk zullen doorvoeren.”

De markten worden momenteel vooral door sentiment gedreven, stelt Jones; van fysieke verstoringen in het aanbod is voorlopig nog geen sprake. “Energieleveringen die vóór het conflict het Midden-Oosten verlieten, komen nog steeds aan. Maar als naar schatting 10% van het olieaanbod wegvalt, blijft dat niet zo.”

Wel vertragen leveringen en nemen sommige Aziatische landen al maatregelen om de vraag te beperken. Zo moeten in Thailand thuis werken en wordt het gebruik van airconditioning beperkt. Zuid-Korea roept burgers op korter te douchen. Jones: “Voorlopig blijft de economische impact beperkt, maar zwaardere maatregelen kunnen volgen. Dat kan analisten ertoe aanzetten hun winstverwachtingen neerwaarts bij te stellen, met verdere druk op de markten tot gevolg.”

Daarom verwacht Jones verdere dalingen van risicovolle beleggingen. Tegelijkertijd lijkt de private sector beter bestand dan tijdens eerdere crises. “Dat beperkt voorlopig de neerwaartse risico’s, maar ik blijf alert op signalen dat deze sentimentschok omslaat in een echte aanbodschok.”

Investeringen zetten fotonica op de radar van beleggers

Wie vandaag naar de technologiesector kijkt, ziet vooral halfgeleiders, AI en elektrificatie. Daarnaast is er een vooralsnog minder tastbare, maar veelbelovende trend in opkomst: fotonica. Op 2 maart 2026 won fotonica wereldwijd aan aandacht doordat NVIDIA $2 miljard investeerde in zowel Lumentum als Coherent. De koersen van deze twee aandelen schoten in de afgelopen weken nog verder omhoog, omdat ze op 23 maart werden opgenomen in de toonaangevende S&P 500 Index. Ook andere fotonica-aandelen profiteerden in 2026 tot nu toe van de toegenomen belangstelling (zie tabel). eToro-marktanalist Jean-Paul van Oudheusden

Nederland speelt een sleutelrol

Fotonica draait om het gebruik van licht (fotonen) in plaats van elektriciteit (elektronen) om informatie te verwerken, te verzenden en te meten. De voordelen van fotonica zijn hogere snelheid, minder energieverlies en grotere bandbreedte. Dit zijn precies de knelpunten waar de grote technologiebedrijven tegenaan lopen bij het uitbouwen van cloud computing en AI.

Waar de klassieke chipindustrie wordt gedomineerd door de Verenigde Staten en Azië, is de basiskennis van fotonica breder verspreid, ook in Europa. Voor beleggers betekent dit er daarom ook dichter bij huis mogelijk kansen liggen. Ook Nederland heeft een sterke cluster rond Eindhoven en Twente met bedrijven en onderzoeksinstellingen die wereldwijd meedoen in niches zoals geïntegreerde fotonica, optische communicatie en sensortechnologie. Onder meer SMART Photonics, EFFECT Photonics en LioniX International worden vaak genoemd, al heeft vooralsnog geen van deze bedrijven een beursnotering. Besi is goed gepositioneerd voor de opkomst van fotonica, dankzij zijn leidende positie in geavanceerde packagingtechnologieën.

Levert fotonica de volgende ASML?

Net als bij lithografie gaat het bij fotonica om complexe technologie met hoge toetredingsdrempels en een cruciale rol op het gebied van wereldwijde infrastructuur. Fotonica biedt echter een bredere waardeketen met meerdere instappunten. Er is voorlopig nog geen duidelijke, dominante marktleider zoals ASML. De kansen liggen verspreid, van halfgeleiderbedrijven die indirect profiteren van optische integratie in AI en datacenters tot telecomspelers die direct inspelen op de groei van optische netwerken. Ongetwijfeld gaan in de komende jaren meerdere gespecialiseerde sensorbedrijven en nu nog jonge scale-ups een beursgang maken.

Fotonica is een blijvertje, timing is cruciaal

Fotonica is geen hype, maar een fundamentele technologie die steeds centraler komt te staan in de digitale economie. De combinatie van datagroei, energie-efficiëntie en technologische doorbraken maakt dat dit een thema dat de komende vijf tot tien jaar waarschijnlijk sterk aan relevantie wint.

Voor Nederlandse beleggers is het extra interessant dat Europa hier geen achtervolger is, maar op onderdelen juist vooroploopt.

De uitdaging voor beleggers zit niet in het herkennen van het potentieel, dat is wel duidelijk, maar in het selecteren van de juiste exposure. Timing is daarbij cruciaal: te vroeg instappen kan jaren van underperformance betekenen. Zoals vaker geldt zit de grootste belofte in de technologie, maar het rendement uiteindelijk in de bedrijven die de technologie het beste weten te commercialiseren.

Tabel. Beursgenoteerde fotonica-aandelen

Aandeel Valuta Beurswaarde
(in mrd)
Rendement
(2026)
Rendement (5 jaar)
Ciena USD 61 84% 713%
Lumentum USD 57 118% 806%
Coherent USD 53 48% 308%
Fabrinet USD 22 32% 617%
Besi EUR 15 40% 172%
Applied Optoelectronics USD 9 227% 1359%
Sivers Semiconductors SEK 4 239% -52%
Aixtron EUR 4 81% 89%
Soitec EUR 2 140% -67%

Bron: Google Finance. Beurswaardes en koersrendementen in lokale valuta op 25 maart 2026. In het verleden behaalde rendementen bieden geen garantie voor de toekomst.

FX Weekly – Valutascenario’s voor het Midden-Oosten conflict

Georgette Boele: valutadeskundige ABN Amro : Veranderingen in de obligatiemarkt en verwachtingen van inflatie hebben een grote rol gespeeld in de daling van de euro tegenover de dollar. De rechtergrafiek laat zien dat het verschil in reële rendementen (het tienjaars rendement op staatsobligaties minus verwachte inflatie) tussen Duitsland en de VS is gedaald, tegelijk met EUR/USD. Opvallend genoeg laat het verschil in nominale rendementen (de daadwerkelijke rente) niet dezelfde trend zien, vooral omdat hogere olieprijzen de inflatieverwachtingen hebben opgedreven. Op dit moment beïnvloeden reële rendementen de waarde van de euro tegenover de dollar sterker dan de nominale rente. Er zijn verschillende manieren waarop het conflict zich verder kan ontwikkelen. Lees verder FX Weekly – Valutascenario’s voor het Midden-Oosten conflict →

Geen verschil tussen Powell en zijn opvolger

Met de aanstaande benoeming van Kevin Warsh tot voorzitter van de Federal Reserve verwachten financiële markten geen abrupte koerswijziging van het Amerikaanse monetaire beleid. Volgens Mark Dowding, chief investment officer bij RBC BlueBay Asset Management, zal Warsh vermoedelijk een relatief dovish beleid verdedigen, onder meer door te wijzen op productiviteitswinsten uit AI die de inflatie zouden temperen. Dat verklaart waarom futuresmarkten, net als de afgelopen maanden, blijven uitgaan van twee renteverlagingen dit jaar.

Tegelijkertijd waarschuwt Dowding tegen het beeld dat Warsh een uitgesproken politieke benoeming zou zijn. Vergeleken met andere namen die circuleerden, geldt hij binnen de Fed als gerespecteerd en wordt hij niet gezien als een bedreiging voor de institutionele onafhankelijkheid. Volgens Dowding zijn zorgen over het ondermijnen van de geloofwaardigheid van de centrale bank dan ook overdreven.

Wel verwacht hij dat Warsh zal aansturen op het verkleinen van de Fed-balans en het beperken van onderdelen van het mandaat. Dat zou ruimte kunnen bieden om de beleidsrente te verlagen, maar volgens Dowding is het onwaarschijnlijk dat dit de lange rente structureel omlaag brengt — en daarmee ook weinig oplost voor de betaalbaarheid van hypotheken.

RBC BlueBay blijft daarom neutraal op Amerikaanse staatsobligaties. Pas bij een tienjaarsrente richting de 4,5% ziet Dowding koopkansen, terwijl een daling onder de 4% juist aanleiding kan zijn voor een shortpositie. Zolang de rente binnen die bandbreedte blijft, zoekt het fonds liever kansen buiten de Amerikaanse rentemarkt.

Ondanks geopolitieke spanningen stijgt het beleggersvertrouwen

ING BeleggersBarometer: beleggers starten 2026 positief en zien portefeuilles sterk herstellen
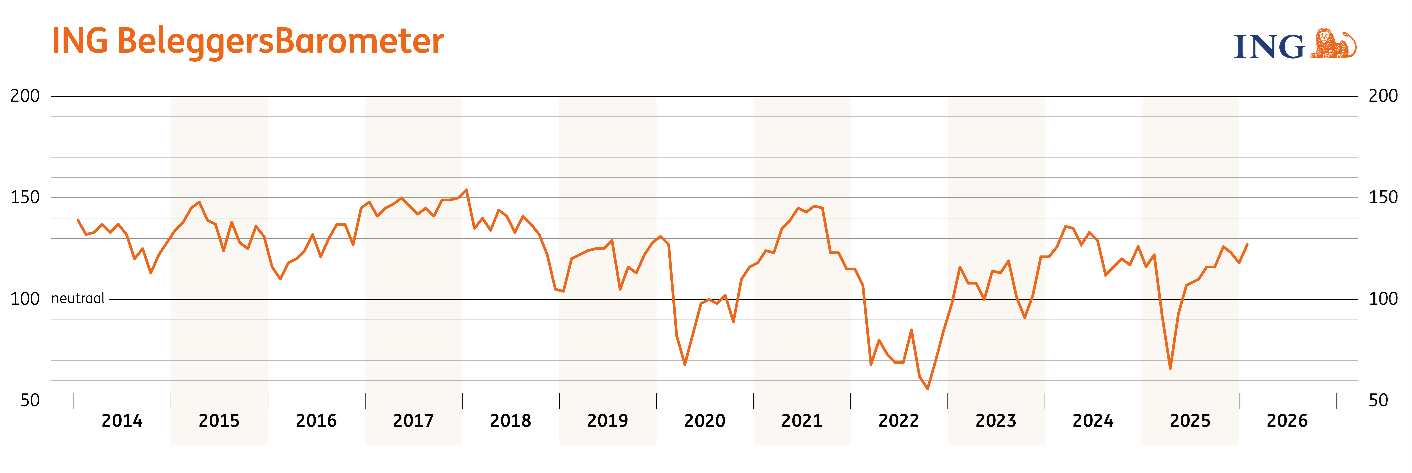
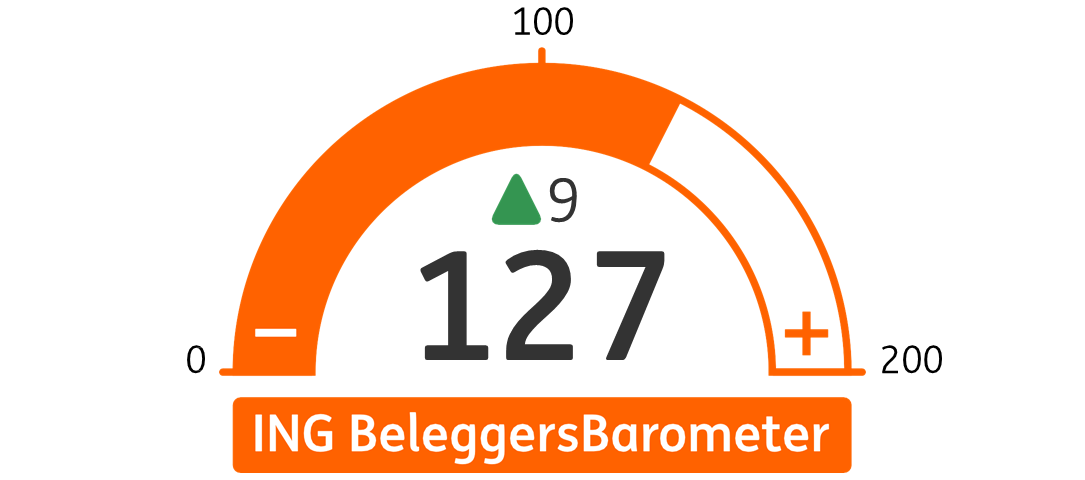
Het stijgende beleggersvertrouwen in januari maakt een einde aan de dalende lijn die sinds oktober zichtbaar was. De ING BeleggersBarometer komt in januari dan ook uit op 127 punten, 9 punten hoger dan in december. Beleggers beoordelen zowel hun eigen financiële situatie als de waardeontwikkeling van hun portefeuille positiever dan vorige maand. Ook de vooruitzichten voor de AEX verbeteren: voor april wordt nu 984 punten voorzien, hoger dan de 947 punten die afgelopen maand voor maart werden verwacht. De recente doorbraak van de AEX boven de 1.000 punten past bij dit herstelde optimisme.
grafiek.png
Bob Homan, hoofd ING Investment Office: “Hoewel geopolitieke spanningen toenemen en daarmee de noodzaak voor een gedisciplineerde aanpak en een breed gespreide portefeuille groeit, zien we dat het vertrouwen onder beleggers opnieuw groeit. Na de dip eind vorig jaar keert het optimisme in januari duidelijk terug. Beleggers kijken, ondanks alle onrust in de wereld, met meer rust naar hun eigen portefeuille en naar de markt. Dat vertrouwen wordt gesteund door een AEX die deze maand door de grens van 1.000 punten breekt, een sterke start van het beursjaar en verhoogde winstverwachtingen voor beursgenoteerde bedrijven.”

Beleggers positiever over hun portefeuille en de vooruitzichten

Beleggers kijken duidelijk positiever terug op de afgelopen maand: 65% zag waardegroei van de portefeuille (december: 53%), terwijl het aandeel respondenten met een waardedaling bijna halveerde naar 12% (december: 22%). Van de beleggers verwacht 56% dat de waarde van hun portefeuille in de komende drie maanden stijgt (december: 49%), 51% voorziet een AEX-stijging (december: 42%) en slechts 19% rekent op een daling (december: 25%).

Beurskoersen lopen op, aantal beleggers vreest klap naar beneden

Het afgelopen jaar zijn de beurskoersen verder opgelopen. Volgens de helft van de beleggers (49%) horen zulke bewegingen bij beleggen, zowel omhoog als omlaag. Eén op de zes (16%) vindt dat de koersen te hard zijn opgelopen en vreest een klap naar beneden. Dit aandeel is lager dan vorig jaar, toen een kwart deze mening deelde.

ASML wederom favoriet AEX-bedrijf, beurskansen stijgen in VS en dalen in Europa

ASML Holding blijft overtuigend favoriet als AEX‑bedrijf met de meeste kansen (29%). Regionaal zien beleggers de meeste kansen in Nederland (16%, in oktober 18%) en de kansen in de Verenigde Staten stijgen van 12% in oktober naar 15% in januari. Europa (excl. NL) zakt terug naar 11% (tegen 19% in oktober 2025). De geopolitieke situatie wint opnieuw aan gewicht als belangrijkste factor achter beursbewegingen (45%, december: 39%), gevolgd door de wereldeconomie (32%).

Terugblik afgelopen jaar

Voor 49% van de beleggers was de belangrijkste les van het afgelopen beleggingsjaar opnieuw kalm blijven wanneer de beurs beweegt. Homan: “Afgelopen april liet de markt opnieuw zien hoe belangrijk het is om rust te bewaren. De AEX zakte toen 150 punten terug, maar herstelde krachtig en staat inmiddels zo’n 200 punten boven dat dieptepunt. Beleggers die niet in paniek raakten, zagen dat geduld wordt beloond.” Ook het belang van goed spreiden blijft overeind, al wordt dat dit jaar iets minder vaak genoemd dan in de afgelopen twee jaar (22% vs 28%).

Beleggers verlengen beleggingshorizon en leggen vaker geld in voor concreet doel

Waar in oktober 2025 nog een derde van de beleggers van plan was om hun vermogen voor 10-20 jaar te laten staan, neemt dat in januari 2026 af naar een kwart. Meer beleggers (16%) hebben nu een beleggingshorizon van 20 jaar of langer (11% in oktober vorig jaar). Drie kwart van de beleggers belegt bovendien met een concreet doel, in september was dat twee derde. De meest genoemde redenen blijven aanvulling op toekomstig inkomen (31%) en eerder stoppen met werken (19%). Minder beleggers beheren de portefeuille in januari zelf (52%, september 2025: 61%).

– Einde bericht –
814x360_Beleggersbarometer-jan26.png

Tesla zet de auto op de tweede plaats

Tijdens de presentatie van de jaarcijfers werd duidelijk wat al langer in de lucht hing: Tesla is niet langer een autofabrikant met een aantal futuristische projecten. In 2026 zet het bedrijf van Elon Musk vol in op AI, waardoor de auto naar de achtergrond verschuift. Geschreven door eToro-marktanalist Jean-Paul van Oudheusden

Investeringen van $20 miljard

Tesla trekt dit jaar $20 miljard uit voor nieuwe investeringen (tabel 1). Dat is ongeveer twee keer zoveel als vooraf werd verwacht. Het geld gaat in eerste instantie niet naar nieuwe modellen of extra autovolumes, maar naar robotaxi’s, AI-infrastructuur en menselijke robots (Optimus). Het besluit komt concreet tot uitdrukking door het stoppen met de Model S en Model X. Lage volumes, hoge complexiteit en beperkte strategische waarde passen niet meer in het verhaal. Er komen zes nieuwe productlijnen, die voornamelijk worden ingericht met zelfstandig werkende robots.

Van auto’s naar AI

Met de nieuwe investeringen krijgt de nieuwe strategie van Tesla steeds meer vorm. Het bedrijf richt zich op autonome mobiliteit, met robots die in fabrieken en magazijnen werken en software die de echte wereld aanstuurt. De auto is daarin vooral een datadrager en een leeromgeving, in plaats van een eindproduct.

In dat licht moet ook de investering van $2 miljard in xAI worden gezien. Nadat Musk xAI in 2023 oprichtte, koopt Tesla zich nu in bij het AI-ecosysteem dat daar wordt gemaakt, inclusief rekenkracht, modellen en talent. Bestuurlijk roept het vragen op, maar voor beleggers die geloven in de visie van Musk voor de lange termijn is dit precies wat ze willen zien. De waardecreatie moet uiteindelijk komen van autonomie en robotica, niet van marges op elektrische auto’s.

Zwakke cijfers

Het is niet toevallig dat de radicale koerswijziging samenvalt met zwakke cijfers in de traditionele kernactiviteit. De omzet van Tesla daalde in 2025 voor het eerst ooit, door teruglopende vraag naar auto’s en weggevallen inkomsten uit emissierechten. Toch leek gisterenavond niemand daar echt wakker van te liggen. De winst per aandeel was net iets beter dan werd verwacht, maar dat was bijzaak.

Tesla voor beleggers

Beleggers in Tesla kijken verder dan de korte termijn. Tesla wordt steeds minder gewaardeerd op basis van verkochte auto’s en steeds meer als een optie op de schaalbaarheid van robotaxi’s. Wat als Optimus economisch rendabel wordt? Wat als Tesla daadwerkelijk een leidende AI-speler in de fysieke wereld wordt?

Die ontwikkeling maakt het aandeel Tesla risicovoller, maar conceptueel ook duidelijker. Tesla is geen cyclische autobouwer meer met technologische flair, maar een “alles-of-niets”-inzet op AI, met forse beloftes en afnemende zekerheden. Wie dat risico accepteert, zit goed. Wie nog rekent in verkoopaantallen en automarges, heeft een verkeerd beeld van het bedrijf.

Tabel. Kapitaaluitgaven van Tesla per jaar

Bron: Bloomberg. Het getal voor 2026 is de afgegeven verwachting van Tesla zelf.

Michel Saugné (LFDE): Tien mogelijke verrassingen

Het beleggingsklimaat zal in 2026 ingrijpend veranderen. In 2025 stegen de aandelenmarkten vooral dankzij optimisme en momentum. In 2026 zou de focus veel meer moeten verschuiven naar daadwerkelijke winstgroei en zorgvuldige aandelenselectie. De markten zijn kwetsbaar: de waarderingen zijn hoog — vooral in de Verenigde Staten — terwijl de volatiliteit, ondanks aanhoudende geopolitieke spanningen, opvallend laag blijft. Veel positief nieuws, zoals renteverlagingen, is al ingeprijsd, waardoor er weinig ruimte overblijft voor teleurstellingen. Dat stelt Michel Saugné, Chief Investment Officer (CIO) van La Financière de l’Échiquier (LFDE).

Een belangrijk thema voor 2026 is het verminderen van de afhankelijkheid van de Verenigde Staten. Hoewel de Amerikaanse economie fundamenteel sterk blijft, zijn de aandelenwaarderingen historisch hoog. Dit kan de komende jaren leiden tot lage of zelfs nulrendementen. Daarom richten beleggers hun aandacht steeds vaker op andere regio’s, zoals Japan en Europa.

Japan vertoont tekenen van een nieuwe groeifase, ondersteund door stijgende lonen, lage reële rentevoeten en verbeterd ondernemingsbestuur. Europa is relatief goedkoop en profiteert van extra stimulansen, waaronder Duitse investeringsplannen en Europese subsidies voor landen als Spanje, Italië en Griekenland.

Banken en artificiële intelligentie brengen risico’s met zich mee

Op sectorniveau is het risicovol om blind populaire trends te volgen. Banken en artificiële intelligentie zijn aantrekkelijke thema’s, maar niet zonder gevaren. AI blijft een belangrijke langetermijnrevolutie, maar de aandacht van de markt verschuift van grote technologiebedrijven naar andere schakels in de waardeketen, zoals producenten van geheugenchips in Korea.

Bij grondstoffen spelen economische factoren niet langer de enige rol; geopolitiek en nationale belangen worden steeds belangrijker. China domineert bijvoorbeeld de waardeketen van zeldzame aardmetalen. Goud blijft een sleutelrol vervullen als veilige haven en als alternatief voor de dollar, mede gedreven door toenemende twijfels over de stabiliteit van het Amerikaanse beleid.

Tien mogelijke verrassingen

LFDE wijst ook op tien mogelijke “verrassingen” die het huidige marktsentiment kunnen verstoren. Dit zijn geen voorspellingen, maar risico’s waar beleggers rekening mee moeten houden. Voorbeelden zijn een onverwachte economische neergang, een nieuwe financiële crisis veroorzaakt door spanningen op de kredietmarkten, of een heropleving van de inflatie als gevolg van invoertarieven. Ook een scherpe stijging van de langetermijnrente kan wereldwijde marktontwrichting veroorzaken, net als politieke inmenging in de Amerikaanse Federal Reserve.

Andere risico’s zijn de weinig transparante private-schuldenmarkt en een mogelijke terugval in AI-investeringen als blijkt dat de huidige uitgaven overdreven zijn. Grote schommelingen in de Amerikaanse dollar kunnen vooral voor Europa een aanzienlijk risico vormen.

De laatste risico’s zijn politiek en speculatief van aard: een mogelijk vroegtijdig vertrek van Donald Trump uit zijn ambt, of een zware crash van Bitcoin, dat — in tegenstelling tot goud — wordt gezien als een activum zonder tastbare economische basis.

India

Ook India wordt in 2026 opnieuw aantrekkelijk. Na een scherpe correctie in 2025 zijn de waarderingen genormaliseerd. Het land profiteert van dalende inflatie, renteverlagingen en structurele hervormingen.

Tot slot benadrukt LFDE het belang van actief beheer. In een wereld van extreme marktbewegingen en overmatige ruis is selectiviteit cruciaal. LFDE combineert menselijke expertise met AI-tools om data-analyse te verbeteren en risico’s sneller te identificeren. 2026 belooft geen gemakkelijk jaar te worden voor beleggers; succes zal vooral zijn weggelegd voor actieve beheerders die verder kijken dan brede markttrends.

Disclaimer: Deze gegevens en opinies van LFDE, evenals de genoemde sectoren, zijn uitsluitend bedoeld ter informatie en vormen geen aanbod tot het kopen of verkopen van effecten, geen beleggingsadvies en geen financiële analyse.

ASML profiteert volop van de Amerikaanse investeringen in AI

De bijna onvoorwaardelijke vastberadenheid van de Verenigde Staten om zelfvoorzienend te worden in de meest geavanceerde semiconductorchips ten behoeve van AI betaalt zich ook uit in Veldhoven. Voor degenen die uitgingen van de voorzichtige woorden van ASML’s bestuursvoorzitter Fouquet zes maanden geleden komen de ijzersterke cijfers over het vierde kwartaal van 2025 als een verrassing. Voor degenen die de wereldwijde AI-race op de voet volgen zijn de kengetallen een logisch gevolg van de onophoudelijke investeringsdrang van de Amerikaanse Big Tech-bedrijven en de recente verhoging van de kapitaaluitgaven door TSMC twee weken geleden. Geschreven door eToro-marktanalist Jean-Paul van Oudheusden.

EUV-machines noodzakelijk voor reken- én geheugenchips
ASML boekte in het vierde kwartaal een omzet van €9,7 miljard, waarmee het jaartotaal voor 2025 uitkwam op €32,7 miljard. De bijbehorende jaarwinst kwam met €9,6 miljard op recordhoogte. Die cijfers vormen de opmaat voor een dividendverhoging van 17% en een nieuw inkoopprogramma van eigen aandelen voor een bedrag van €12 miljard in drie jaar.

De versnelling zat hem echter in de ontvangst van nieuwe orders, die met €13,2 miljard bijna twee keer zo hoog uitvielen als werd verwacht. De drijfveer daarachter waren de peperdure EUV-machines, die absoluut noodzakelijk zijn voor de productie van de meest geavanceerde (lees: allerkleinste) chips en waarin ASML een leidende positie inneemt. Niet alleen TSMC, maar ook Intel en Samsung staan in de rij als makers van rekenchips. Daarnaast investeren ook SK Hynix, Micron en wederom Samsung miljarden als producenten van geheugenchips. In de visie van NVIDIA’s topman Huang is de combinatie van reken- en geheugenchips noodzakelijk om de beste resultaten op het gebied van AI te verkrijgen.

ASML stoomt op binnen de mondiale top 20
ASML was al het grootste beursgenoteerde bedrijf in Europa en verstevigt met de nieuwste cijfers een wereldwijd gezag afdwingende plek in de mondiale top 20. De beurswaarde is vergelijkbaar met die van bijvoorbeeld Visa en ExxonMobil. Het vooruitzicht van een jaarlijkse omzet tussen de €44 miljard en €60 miljard vanaf 2030 komt nu binnen handbereik. De aandelenkoers lijkt vandaag klaar om te stijgen. Toch past de opmerking dat investeringen in de semiconductorsector historisch gezien altijd gepaard gaan met grote golven én terugtrekkende bewegingen, maar op dagen als deze wil geen enkele belegger daarover horen.

Beleggers in Intel krijgen een reality check

  • Omzet en winst in het vierde kwartaal lager dan verwacht
  • Productieproblemen blijven: te weinig resultaat uit de hoge investeringen
  • Lange-termijn perspectief blijft intact, maar de huidige realiteit is sober

Na de cijfers over het vierde kwartaal kreeg Intel een harde reality check. Het aandeel verloor 12% in de nabeurshandel. Het kernprobleem: de productiekwaliteit is nog steeds onder de maat.Geschreven door eToro-marktanalist Jean-Paul van Oudheusden

Veel steun, weinig bewijs
Beleggers kregen hernieuwde interesse in Intel toen de Amerikaanse overheid in augustus 2025 aankondigde een belang van ongeveer 10% in Intel te hebben verworven. Dat bericht werd gevolgd door investeringen van Softbank en NVIDIA. Een comeback van Intel paste perfect in het plaatje van de Verenigde Staten die zelfvoorzienend willen worden op het gebied van chipproductie en daarbij niet alleen afhankelijk willen zijn van TSMC. Dat beeld staat ook nog steeds overeind, maar wordt op dit moment nog niet ondersteund door concrete resultaten.

De harde realiteit
Intel zag in het vierde kwartaal van 2025 de omzet met 4% teruglopen tot $13,7 miljard. De brutomarge slonk met 4 procentpunt en onderaan de streep werd een nieuw verlies ternauwernood voorkomen. Het vooruitzicht voor het komende kwartaal is helaas nog niet beter. CEO Lip-Bu Tan benoemt daarbij ook expliciet de te lage productiekwaliteit, waardoor grote orders voor de eigen chipfabriek uitblijven en de kosten om op termijn te kunnen aanhaken bij TSMC blijven oplopen. In het vierde kwartaal draaide de foundry, die AI-chips voor derden moet gaan maken, opnieuw met $2,5 miljard verlies.

De markt corrigeert een verhaal dat op de muziek vooruitliep
De forse koersreactie is opvallend, omdat Intel tot deze week juist een van de best presterende aandelen was. In zes maanden tijd steeg de prijs van het aandeel van ongeveer $20 naar $54, het hoogste niveau in vier jaar. De cijfers maken duidelijk dat die rally grotendeels was gebaseerd op hoop. Het is niet ondenkbaar dat Intel er op enig moment in slaagt om betere productieresultaten te boeken, maar voor nu is realisme belangrijk. Ook bij de productie van minder geavanceerde chips staat Intel, dat in 2020 Apple als klant verloor en in verval raakte, onder druk van concurrenten zoals AMD. Risicomijdende beleggers wachten op bewijsmateriaal dat Intel de weg omhoog weer heeft gevonden.