| ASM International NV (ASM) daalde aanzienlijk met 6.9% en sloot op 587 euro. Het aandeel is niet meer op één dag gedaald sinds 23. juli 2025, toen de daling 10.4% bedroeg. Technisch ziet het er echter goed uit. Het aandeel is trendmatig positief op de middellange termijn, heeft steun rond 544 euro en een verdere stijging is waarschijnlijk. |
| Pharming Group NV (PHARM) was 2.6% hoger met een slotnotering van 1.51 euro. Het aandeel is niet hoger gesloten sinds januari 2020. De omzet was bovendien hoog. Totaal werd er gekocht en verkocht voor ongeveer 56 miljoen euro in het aandeel, wat overeenkomt met drie keer de gemiddelde omzet per dag. Technisch ziet het er ook goed uit. Het aandeel is trendmatig positief op de middellange termijn, heeft steun rond 1.38 euro en een verdere stijging is waarschijnlijk. |
| Heineken Holdings (HEIO) steeg met zoveel als 2.1% en eindigde op 62.50 euro. Het aandeel is niet meer op één dag gestegen sinds 4. juni 2025, toen de stijging 3.5% bedroeg. Het aandeel doorbrak de weerstand bij 61.45 euro in een omgekeerd-kop-schouder patroon. Dit genereerde een koopsignaal en een verdere stijging tot 65.74 euro in de loop van zes maanden is waarschijnlijk. |
| DSM-Firmenich AG (DSFIR) eindigde op 66.60 euro na een daling van 2.7%. Het aandeel is niet meer op één dag gedaald sinds 25. september 2025, toen de daling 3.2% bedroeg. Technisch ziet het er ook niet zo goed uit. Het aandeel is trendmatig negatief op de middellange termijn, heeft weerstand rond 82.00 euro en een verdere daling is waarschijnlijk. |
| Shell Plc (SHELL) daalde aanzienlijk met 3.5% en sloot op 29.66 euro. We moeten terug naar 24. juni 2025 om een even grote daling te vinden. Toen daalde het aandeel met 3.5%. Het aandeel is trendmatig positief op de middellange termijn. |
Alle berichten van Opinie
5 Tips van Investtech
| Shell Plc (SHELL) viel met zoveel als 3.4% en eindigde op 30.72 euro. We moeten terug naar 24. juni 2025 om een even grote daling te vinden. Toen daalde het aandeel met 3.5%. Het aandeel is trendmatig positief op de middellange termijn. |
| ASR NEDERLAND N.V.EO-,16 (ASRNL) eindigde op 59.48 euro na een daling van 3.7%. Het aandeel is niet meer op één dag gedaald sinds 7. april 2025, toen de daling 6.5% bedroeg. Het ziet er technisch gezien echter wel goed uit. Het aandeel is trendmatig positief op de middellange termijn en een verdere stijging is waarschijnlijk. |
| Koninklijke KPN NV (KPN) was 1.8% lager met een een slotnotering van 3.86 euro. Het aandeel is hiermee voor de vierde dag achter elkaar gedaald. Het aandeel doorbrak de steun bij 3.86 euro in een dubbele-top patroon. Dit genereerde een verkoopsignaal met een toenemend handelsvolume en een verdere daling tot 3.75 euro in de loop van twee maanden is waarschijnlijk. |
| Aedifica NV (AED) steeg met zoveel als 2.8% en eindigde op 71.45 euro. Het aandeel is hiermee voor de achtste dag op een rij gestegen en De afgelopen week is het aandeel 5.9% gestegen. Technisch ziet het er ook goed uit. Het aandeel is trendmatig positief op de middellange termijn, heeft steun rond 67.50 euro en een verdere stijging is waarschijnlijk. |
| WDP (WDP) eindigde op 23.16 euro na een stijging van 4.1%. We moeten terug naar 2. mei 2025 om een even grote stijging te vinden. Toen steeg het aandeel met 4.2%. Het ziet er ook technisch gezien goed uit. Het aandeel is trendmatig positief op de middellange termijn, heeft steun rond 22.40 euro en een verdere stijging is waarschijnlijk. |
NXP profiteert van verbreding chiprally naar industriesector
Terwijl beleggers het nog hebben over de snelle spurt van ASML tot boven de €1000 in de afgelopen dagen, dient zich de volgende verrassing alweer aan. Het achtergebleven aandeel van NXP veerde gisteren met 10% op als reactie op betere vooruitzichten bij sectorgenoot Microchip. De opleving van NXP is exemplarisch voor een verbreding van de chiprally, waarbij de markt zich nu specifiek richt op robotisering en andere industriële toepassingen. Geschreven door eToro-marktanalist Jean-Paul van Oudheusden.
Van geheugenchips naar meer machines en industrie
Lange tijd werd de chiprally vormgegeven door NVIDIA en een handvol andere, grote technologiebedrijven. De eerste tekenen van verbreding werden zichtbaar in de laatste vier maanden van 2025, toen geheugenchipfabrikanten zoals Micron, SK Hynix en Samsung sterk presteerden dankzij investeringen in datacenters en AI. Beperkte capaciteit leidde tot stijgende prijzen en aantrekkende marges. Eind december raakten de makers van chipmachines, waaronder ASML, ASM en Besi opnieuw in trek door het rondkomen van financiering voor nieuwe fabrieken ter uitbreiding van de capaciteit. In de slipstream daarvan lijken beleggers zich nu te storten op de leveranciers van chips voor de industriesector.
Opleving bij NXP exemplarisch voor verbreding van de trend
NXP maakt minder geavanceerde chips voor specifieke taken in auto’s, fabrieken, energiesystemen en smartphones. Door lagere vraag uit die eindmarkten is de omzet in de afgelopen vier jaar gestagneerd, met een gemiddeld genomen zijwaarts bewegende beurskoers. Daarin lijkt nu verandering te komen. Tijdens de jaarlijkse Consumer Electronics Show in Las Vegas kondigden NVIDIA en Siemens aan hun samenwerking uit te werken naar het bouwen van een bestuurssysteem voor de industriesector. Ook robotaxi’s winnen steeds meer terrein in de VS en China en komen in 2026 ook naar Europa. Dit soort ontwikkelingen maakt beleggers enthousiast.
Is de opwaartse trend duurzaam?
Het korte antwoord is ja, met nuance. De chiprally is geen eendimensionale hausse, maar een gelaagde groei door eindmarkten die niet tegelijk pieken. Datacenters en AI blijven belangrijk, maar niet meer exclusief. Industriële automatisering, elektrificatie, rijhulpsystemen en energie-efficiëntie zorgen structureel voor meer chips per product. Zelfs beperkte volumegroei kan daardoor leiden tot een hogere structurele vraag. Dat gaat wel gepaard met de volatiliteit die we in de chipsector gewend zijn.
ING BeleggersBarometer: bescheiden optimistische blik op 2026
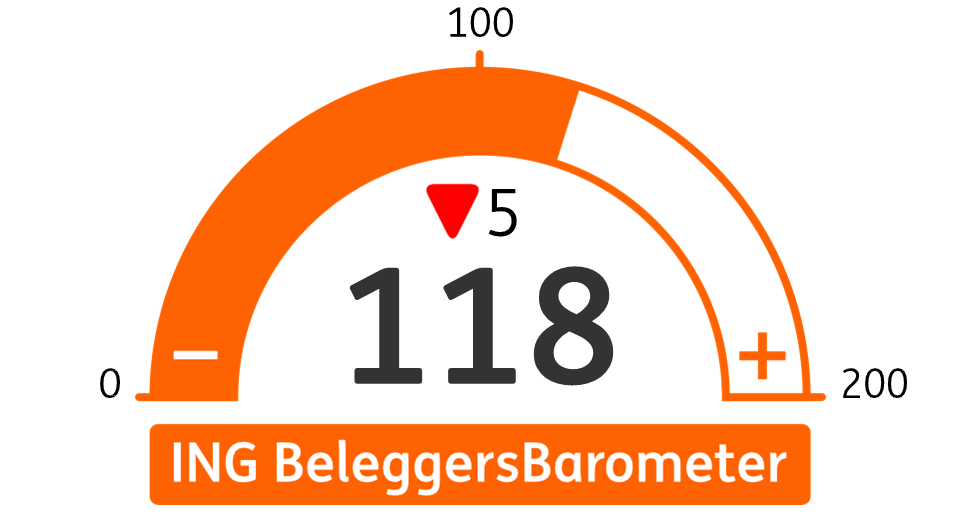
| Het vertrouwen van Nederlandse particuliere beleggers is in december opnieuw gedaald. De ING BeleggersBarometer noteert 118 punten, 5 punten lager dan de stand in november. Daarmee zet de neerwaartse trend door. Onder de oppervlakte groeit de voorzichtigheid: beleggers beoordelen zowel de economische situatie als hun eigen portefeuille minder positief dan vorige maand. Toch zijn de beleggers bescheiden optimistisch over 2026. |
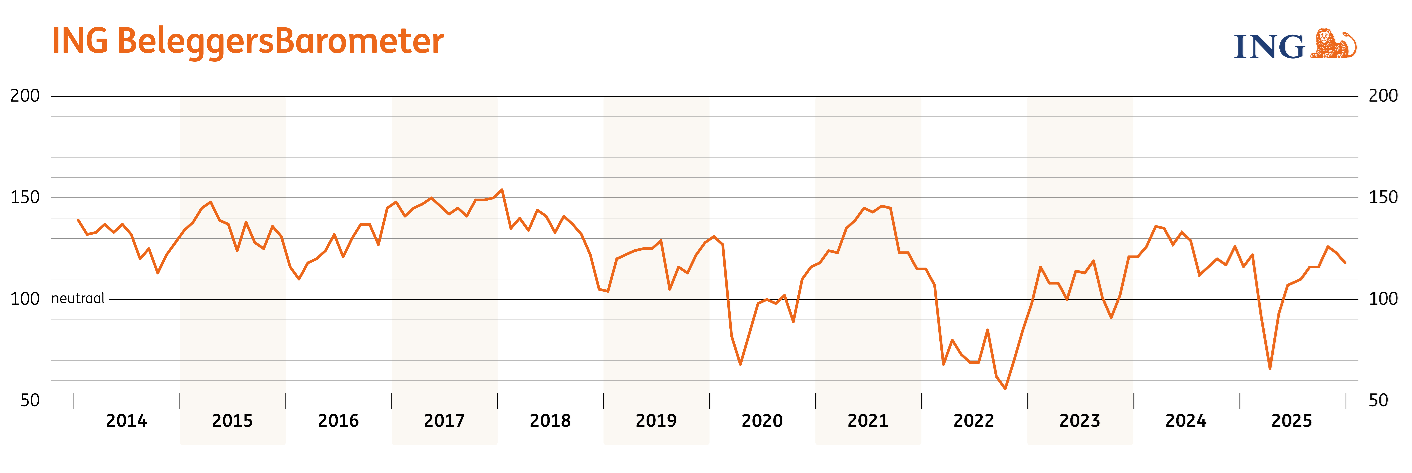 |
| Beleggers zien de economische situatie in Nederland somberder in dan vorige maand. Het aandeel dat een verslechtering constateert, steeg van 20% naar 26%. Ook de ontwikkeling van de eigen portefeuille stemt minder optimistisch: 53% van de beleggers zag waardegroei, tegenover 62% in november, terwijl het aandeel dat een daling ervoer opliep naar 22% (vorige maand 14%). Het gemiddelde maandrendement kwam uit op 5,8%, maar het aantal beleggers met verlies nam toe van 9% naar 15%.
Verwachtingen voor AEX blijven vlak Voor de komende drie maanden verwacht 42% van de beleggers een stijging van de AEX, gelijk aan november. Een kwart van hen voorziet een daling. Opvallend is dat de in september voorspelde AEX-stand voor december (904) te laag blijkt te zijn. Tijdens de onderzoeksperiode schommelde de AEX tussen 933 en 950. Voor maart verwachten beleggers nu 947, lager dan de vorige prognose voor februari (969). Prognose 2026 Vooruitkijkend naar 2026 verwachten beleggers vooral bescheiden rendementen. De helft rekent op een stijging van 0 tot 5%, terwijl 35% een rendement tussen 5 en 10% voorziet. Dat is bijna een verdubbeling ten opzichte van december 2022 (19%). “Deze bescheiden rendementsverwachtingen getuigen van realisme en voorzichtigheid bij beleggers”, zegt Bob Homan, hoofd ING Investment Office. Opvallend is dat 51% van de beleggers sterke koersschommelingen voorziet in 2026, een duidelijke toename ten opzichte van voorgaande jaren. “Die verwachte volatiliteit sluit aan bij onze visie voor 2026”, aldus Homan. “AI zal een nog grotere rol spelen als verbindende factor tussen technologie en economie. Het ene moment anticipeert de markt op grote productiviteitsstijging door AI, het volgende moment overheerst de vrees voor een ‘bubble’.” Aandelen blijven favoriet: 58% van de beleggers verwacht dat deze categorie het hoogste rendement oplevert. Cryptomunten verliezen terrein. Slechts 13% ziet hierin nog de meeste kansen, tegenover 21% een jaar geleden. “Door de mindere koersontwikkeling dit jaar is de populariteit van crypto afgenomen”, zegt Homan. “Traditionele beleggingen, zoals aandelen, presteerden duidelijk beter.” Beleggers zien de IT-sector als de meest kansrijke sector voor het komende jaar, terwijl gezondheidszorg en retail als minst aantrekkelijk worden beschouwd als het gaat om rendementskansen. Homan: “De IT sector was een jaar geleden ook al de favoriet en dat heeft beleggers die dit in hun beleggingsportefeuille hebben doorgevoerd geen windeieren gelegd.” |
 |
ING CEO Survey: Grote Nederlandse bedrijven versnellen innovatie en investeringen in AI
| Nederlandse topbestuurders zetten in 2026 vol in op versnelling van AI-toepassingen, naast innovatie op cybersecurity en technologische doorontwikkeling van producten en diensten. Maar liefst 90% van de ondervraagden voert het tempo op. AI wordt beschouwd als kans én zorg: de financieringsbehoefte voor nieuwe investeringen is groot, de personeelsbehoefte verschuift en er wordt een sterke impact op processen en taken voorspeld. Tekorten op de arbeidsmarkt zijn een andere grote zorg. Toch zijn veruit de meeste bestuurders optimistisch over 2026. Dat geldt ook voor de verkiezingsuitslag. De meerderheid heeft voorkeur voor een centrumrechts kabinet. Dit en meer blijkt uit het jaarlijkse onderzoek van ING onder bestuurders van grote Nederlandse (beursgenoteerde) bedrijven naar hun strategische prioriteiten.
AI-investeringen hoge prioriteit De opkomst van AI heeft een steeds grotere impact op het bedrijfsleven. Het zorgt voor meer investeringen en het aantrekken van talent voor nieuw ontstane functies, terwijl andere functies vervallen. 62% van de bestuurders ziet nu al sterke impact op de bedrijfsprocessen en maar liefst 84% verwacht grote invloed op het verdienmodel de onderneming. Investeringen in AI hebben dan ook een hoge prioriteit: in IT-infrastructuur, zoals cloud en datacenters maar ook in operationele efficiëntie en data-analyse. Bijna driekwart van de managers denkt deze investeringen binnen twee jaar terug te verdienen. Komend jaar ligt de strategische focus vooral op drie punten: het financieren van AI-initiatieven (56%), het aantrekken van personeel voor nieuwe functies (48%) en het doen van overnames om technologische capaciteiten te versterken (39%). Mark Milders, directeur Wholesale Banking bij ING Nederland: “De snelle AI-ontwikkelingen gaan in 2026 steeds meer invloed hebben op de bedrijfsvoering en investeringen van Nederlandse bedrijven. Dat zal tot veel veranderingen gaan leiden, met behoorlijk ingrijpende gevolgen voor de bedrijfsvoering en verschuiving van zwaartepunten van functies op de arbeidsmarkt. AI zal komend jaar ook voor het aanstaand kabinet een belangrijk thema moeten worden: hoe blijven onze bedrijven vooroplopen in de technologierace?” Meer zekerheid over vervangen functies door AI Steeds meer topbestuurders verwachten dat AI functies gaat vervangen. Een kwart verwacht dat dit ‘zeker’ zal gebeuren, waar dat de afgelopen twee jaren 19% en 6% was. De gemiddelde verwachting is dat een kwart van de functies in huidige vorm verandert. Alle AI-typen hebben impact, met Machine Learning (voorspellende modellen) als belangrijkste, gevolgd door AI voor data-analyse en BI, daarna RPA (intelligente automatisering) en Generative AI (tekst, beeld, content). De meeste impact wordt binnen de IT-afdeling verwacht, gevolgd door R&D en sales. Milders: “Omdat er nieuwe functies ontstaan, staat ook het aantrekken van personeel hoog genoteerd bij bestuurders. Repetitief werk wordt veelal overgenomen, waardoor er meer tijd vrijkomt voor werknemers om waarde te creëren voor het bedrijf. Ik verwacht dat ook bij onszelf. Doordat we veel eenvoudige administratieve taken kunnen wegnemen komt er meer tijd vrij om waarde toe te voegen voor onze corporate klanten.” Concurrentiepositie Nederland prioriteit De uitkomst van de Tweede Kamerverkiezingen wordt door een grote meerderheid van de bedrijfsbestuurder als positief gezien. 84% ziet de verkiezingsuitslag als (zeer) positief voor bedrijfsvoering en 87% verwacht dat de uitslag ervoor zal zorgen dat de economische groei voor Nederland hiermee behouden blijft. Topprioriteiten voor het nieuw te vormen kabinet zijn volgens de bestuurders het verbeteren van de concurrentiepositie (18%), aandacht voor de digitale infrastructuur en AI (15%), fiscale stimulansen voor bedrijven (12%) en het aanpakken van de arbeidstekorten (12%). Met de opkomst van AI is er veel meer vraag naar datacenters. De helft van de managers vindt dat Nederland voldoende investeert in deze centra, maar de andere helft zegt dat er ruimte is om meer te investeren in deze AI-infrastructuur. Gevraagd of Nederland een leidende AI-hub moet worden zegt 47% dit te willen. Meer optimisme maar ook zorg over investeringen AI Maar liefst 92% van de bestuurders is (zeer) optimistisch over 2026 met betrekking tot hun bedrijf. Dat is meer dan in 2025 (85%). Bovenaan de lijst van zorgen staat het toenemende AI-gebruik, gevolgd door personeelstekorten en voldoende kunnen investeren in digitalisering. Om talent te behouden wordt ingezet op carrièremogelijkheden, aantrekkelijke arbeidsvoorwaarden en ondersteuning bij werk-privébalans. Het aantrekken of behouden van Gen-Z is meestal geen bewuste strategie; slechts 16% speelt hierop in via ontwikkeling en flexibele werkregelingen. Importheffingen zetten bedrijven onder druk Handelsoorlogen en stijgende kosten door inflatie, energie en importtarieven zien de topbestuurders als meest zorgwekkende gevolgen van de huidige geopolitieke spanningen. De dreiging van cyberaanvallen wordt breed herkend en goed omgaan met aanhoudende inflatie is meer speerpunt voor 2026 dan het afgelopen jaar. Ook onzekerheid over importtarieven, minder voorspelbare internationale markten en valuta, en dalend vertrouwen van buitenlandse investeerders baren zorgen. De importheffingen zetten de positie van Nederlandse bedrijven in de VS onder druk, zo ervaart 84%, maar de bestuurders stellen ook dat hun onderneming bestand is tegen de tarieven en economische schokken zoals een handelsoorlog tussen de VS en China. Duurzaamheid blijft belangrijk Voor 89% van de bestuurders blijft verduurzamen belangrijk voor hun bedrijf en de Nederlandse economie, ondanks de meer negatieve tendens tegenover verduurzaming in de VS. Wel zijn de zorgen over het halen van de klimaatdoelen toegenomen. In totaal 85% wil blijven versnellen met focus op CO2-reductie, duurzame producten en diensten en het verder verlagen van het energieverbruik. Overigens vindt 21% dat bedrijven in Nederland zo goed als klaar zijn met de transitie naar een duurzamere bedrijfsvoering. Van de bedrijven ervaart 86% negatieve impact van energieproblemen zoals beschikbaarheid van duurzame energie en netcongestie. Bestuurders noemen als oplossingen: meer inzet op groene waterstof (50%), investeren in lokale duurzame energieproductie (50%), extra batterijopslag (44%) en, bij 39%, meer kernenergie. |
Drie grote trends
Wat hebben de markten in petto voor 2026? Volgens de specialisten van J. Safra Sarasin zullen beleggers selectiever moeten zijn in een omgeving die gedomineerd wordt door drie grote trends: structureel hoge onzekerheid, de opmars van artificiële intelligentie (AI) en een soepel begrotingsbeleid.
Verrassend genoeg slaagde de wereldeconomie er in 2025 in om de schok van de historische verhoging van de Amerikaanse douanerechten en de extreme geopolitieke onzekerheid op te vangen. Deze veerkracht is vooral te danken aan het getalm van de regering-Trump op het gebied van handel, de sterke toename van AI-gerelateerde investeringen en het feit dat welvarende Amerikaanse huishoudens blijven consumeren.
Fiscale stimulans
Deze factoren zullen de activiteit in 2026 blijven aanjagen, een jaar waarin ook een duidelijke versoepeling van het begrotingsbeleid te verwachten valt. In de Verenigde Staten zal het overheidstekort opnieuw oplopen om de economische activiteit te ondersteunen in de aanloop naar de tussentijdse verkiezingen in november. In de eurozone zal de budgettaire expansie worden aangewakkerd door hogere defensie-uitgaven en ambitieuze investeringsprogramma’s voor infrastructuur, met name in Duitsland en Nederland. In Azië zullen zowel Japan als China nog meer inspanningen leveren om de consumptie te ondersteunen.
Deze strategieën zullen de groei stimuleren, maar ze zullen onvermijdelijk de bezorgdheid over de houdbaarheid van de overheidsschuld aanwakkeren, waardoor de vooruitzichten op lange termijn vertroebeld raken. Dit geldt des te meer omdat het toenemende aantal populistische regeringen de zaken er niet beter op maakt: historisch gezien hebben hun economische beleidstrajecten de neiging om het bbp na ongeveer vijftien jaar met ongeveer 10% van zijn potentieel te verlagen.
Selectiever
Na drie jaar van uitzonderlijke prestaties zijn de vooruitzichten voor de aandelenmarkten gematigder, terwijl de verschillen tussen regio’s en sectoren zullen toenemen. In de VS benadrukken de hoge waarderingen en marktconcentratie het belang van winstgroei en de opkomst van AI, zowel in termen van investeringen als productiviteitswinst.
In Europa biedt de combinatie van redelijkere waarderingen en een geleidelijk gunstiger economisch klimaat een evenwichtiger potentieel. Verschillende sectoren zouden kunnen profiteren van hogere defensie- en infrastructuuruitgaven. Zwitserland en Japan blijven relevante gebieden voor diversificatie: het eerste dankzij zijn structurele stabiliteit, het tweede dankzij een langzame maar consistente economische en monetaire normalisering.
De terugkeer van de carry
Op het gebied van obligaties zal 2026 worden gedomineerd door de carry in plaats van echte koersstijgingen. De belangrijkste centrale banken zullen hun beleidsrente waarschijnlijk dicht bij de huidige niveaus houden en kiezen voor een voorzichtige aanpak. De rentecurves zullen steil blijven, vooral in de Verenigde Staten, waardoor middellange looptijden centraal staan in de obligatiestrategie.
Herstel in opkomende markten
De opkomende markten, die in 2025 al een nieuwe impuls kregen, zouden hun herstel in 2026 moeten voortzetten. China stabiliseert zijn groei dankzij nieuwe steunmaatregelen; India behoudt een robuust momentum van ongeveer 6% tot 7%; Taiwan en Zuid-Korea profiteren van hun centrale rol in de halfgeleiderindustrie. Centraal-Europa en het Midden-Oosten worden ondersteund door solide binnenlandse factoren, terwijl Latijns-Amerika erg volatiel zal blijven als gevolg van het verkiezingsproces.
De verzwakking van de dollar, die naar verwachting zal aanhouden in 2026, is een belangrijke steun, omdat internationale stromen de neiging hebben om terug te keren naar opkomende landen wanneer de greenback daalt. In een veranderende wereld blijft selectiviteit echter essentieel in zowel aandelen als obligaties.
Michael Krautzberger (AllianzGI): ‘Ruimte voor verdere renteverlaging in 2026’
Naar verwachting komt er geen renteverlaging tijdens de volgende ECB-vergadering op 16 december. Gezien de verrassende groei en de inflatie die dicht bij de doelstelling blijft, is het huidige beleid van de ECB gepast. Dat stelt Michael Krautzberger, CIO Public markets bij Allianz Global Investors. Omdat de inflatie verder kan dalen, is er mogelijk wel ruimte voor een verdere renteverlaging in het eerste halfjaar van 2026.

Centrale bankiers uit de eurozone blijven ‘comfortabel’. In tegenstelling tot hun tegenhangers in de VS, het VK en Japan – die worstelen met een te hoge inflatie – of de Zwitserse Nationale Bank, die te maken heeft met een te lage inflatie, schommelt de Europese inflatie al enkele maanden dicht bij de doelstelling. De groei ligt dicht bij de trend – het bbp van de eurozone groeide in het derde kwartaal met 0,3% op kwartaalbasis. Dat is veel hoger dan de ECB-prognose van september van 0,0% op kwartaalbasis – en de arbeidsmarkt lijkt stabiel, wat suggereert dat de economie dicht bij het potentieel draait.
In deze context verwachten we geen renteverlaging tijdens de volgende ECB-vergadering. Uit de notulen van de vergadering van oktober blijkt dat verschillende beleidsmakers stellen dat kleine afwijkingen van de doelstelling moeten worden genegeerd en dat beleidsmaatregelen moeten worden gereserveerd voor grotere schokken. Zelfs de meest dovish stemmen – zoals Fabio Panetta (Bank of Italy) en François Villeroy (Banque de France)- zeggen de laatste tijd niet meer dat de rente verlaagd moet worden. Aanpassingen worden niet uitgesloten, maar het is onwaarschijnlijk dat de ECB ingaat tegen de marktprijzing dat de volgende stap een verhoging zal zijn in plaats van een verlaging.
Er kan nog steeds ruimte zijn voor een renteverlaging in H1 2026, omdat de inflatie in het eerste kwartaal kan dalen tot ~1,5% als gevolg van energie-effecten. De onderhandelde loonstijging is gedaald tot onder de drempel van 3% die consistent is met de inflatiedoelstelling van 2%, en volgens de ECB-trackers en onze eigen analyse zal dit zo blijven. Meer in het algemeen blijft er een structureel probleem: de economie van de eurozone ligt nog steeds 5% onder de trend van voor de pandemie, wat vragen oproept over de zwakke vraag en de potentiële output gap op de langere termijn.
Dat gezegd hebbende, zijn de vooruitzichten op de korte termijn aan het verbeteren. Schokken uit het verleden, zoals de gascrisis en de verkrapping van de ECB, vervagen en grootschalige infrastructuuruitgaven in Duitsland kunnen de door de EU gefinancierde investeringshausse uitbreiden van de periferie naar de kernlanden. In Europa’s sterkst groeiende economie, Spanje, zijn er duidelijke tekenen dat de inflatie weer aantrekt – hoewel deze zouden moeten worden gecompenseerd door de aanhoudend lage inflatie in Frankrijk. Zonder nieuwe schokken, bijvoorbeeld van het Amerikaanse handelsbeleid of de volatiliteit op de financiële markten, kan het venster voor een nieuwe renteverlaging van de ECB snel sluiten, waardoor de kans op een renteverlaging in 2026 afneemt.
AnalyseNieuws en toch AkzoNobel kopen
|
|||||||||
|
||||||||||||||||||||||

|
|
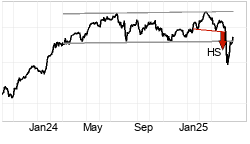
 Zwakke koopkandidaat
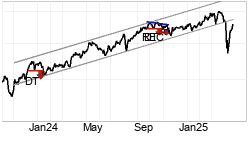
 Opletten
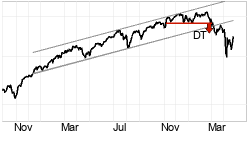
|

|
||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||

|


|
powered by phpList
Greg Hirt: ‘Japanse renteverhoging verwacht, commentaar BoJ belangrijk voor marktreactie ’
Naar verwachting zal de Bank of Japan tijdens de vergadering deze week de beleidsrente verhogen naar 0,75%. Deze stap is grotendeels ingeprijsd, waardoor de marktreactie vooral zal afhangen van de toelichting en de vooruitzichten voor verdere renteverhogingen. Beleggers zullen met name letten op signalen over het uiteindelijke renteniveau en het tempo van de verkrappingscyclus. Dat meent Greg Hirt, CIO Multi Asset bij Allianz Global Investors.
De BoJ staat voor een lastige afweging. De yen is opnieuw verzwakt, wat het risico op kostengedreven inflatie vergroot, terwijl de centrale bank juist hoopt op een duurzaam herstel van de reële inkomens. Tegelijkertijd zijn de langetermijnrentes sterk opgelopen. Daar staat tegenover dat de economische omstandigheden redelijk gunstig blijven: de groei is positief, het begrotingsbeleid ondersteunt de economie, loonstijgingen komen op gang en de inflatie beweegt richting de doelstelling. In deze context lijkt een renteverhoging met 25 basispunten gerechtvaardigd.
Omdat de renteverhoging al is ingeprijsd, zal de markt vooral reageren op nuances in de toelichting van gouverneur Ueda. Daarbij zijn signalen over de neutrale rente, eventuele zorgen over de zwakke yen en de houding van de BoJ ten opzichte van stijgende langetermijnrendementen van belang. Als de centrale bank de nadruk legt op data-afhankelijkheid en terughoudend blijft over vervolgstappen, kan dit als voorzichtig of dovish worden geïnterpreteerd.
Wat betreft onze positionering blijven wij positief over Japanse aandelen. Het monetaire beleid is nog steeds ondersteunend, de winstontwikkeling is solide en zowel mondiale groei als mogelijke fiscale stimulering bieden steun. Voor de yen hanteren wij een neutrale visie: de munt is ondergewaardeerd, maar één renteverhoging is waarschijnlijk onvoldoende voor een structurele ommekeer. Voor Japanse staatsobligaties blijven wij onderwogen, omdat de renteverhogingscyclus nog niet voltooid lijkt en de risico’s op verdere stijging van de lange rentes overheersen.
[delay hour
ECB=rente volgend jaar wellicht omhoog
De wereldwijde obligatiemarkten zetten hun daling voort doordat handelaren de verwachtingen voor renteverlagingen in 2026 scherp verlaagden en zelfs begonnen te prijzen dat de ECB volgend jaar zou kunnen verhogen.
Het 10-jaars Bund-rente van Duitsland steeg naar 2,9%, het hoogste niveau sinds maart 2025, terwijl het Amerikaanse 10-jaars staatsobligatierendement boven de 4,2% steeg, een hoogste van drie maanden. Japanse staatsobligatierentes bereikten hun hoogste niveau sinds 2007, en de Britse 10-jaars gold-rentes schoten naar 4,6%. In Australië brak het 10-jaars rentepercentage voor het eerst sinds eind 2023 boven de 4,8%.
De Fed zal vandaag naar verwachting de rente verlagen, maar een minder geruststellende vooruitzichten voor inflatie, fiscaal beleid en het bredere monetaire pad heeft de marktzenuwen verergerd. Handelaren verwachten nu vrijwel geen verdere renteverlagingen van de ECB na een reeks havikachtige opmerkingen van beleidsmakers. In het VK en Australië zijn de verwachtingen voor versoepeling ook afgenomen vanwege aanhoudende inflatiezorgen. Elders prijzen de markten deze maand een waarschijnlijke renteverhoging in Japan in.
