|
Categoriearchief: Opinie
Maar liefst 32% van de beursrisico’s moet worden toegeschreven aan Trump
Maar liefst 32% van de beursrisico’s moet worden toegeschreven aan Trump. Het staatje zegt meer dan voldoende. Nog even en we kunnen gaan aftellen dat het weer stil wordt in het Witte Huis. Lees verder Maar liefst 32% van de beursrisico’s moet worden toegeschreven aan Trump
De robotaxi’s komen naar Nederland. Wanneer maak jij je eerste rit?
Een paar jaar geleden klonk het idee van een robotaxi nog als sciencefiction. Vandaag is het in delen van de Verenigde Staten en China een alledaags straatbeeld: auto’s zonder bestuurder die passagiers oppikken, zich door druk stadsverkeer bewegen en je weer netjes voor de deur afzetten. Niet alleen technologiebedrijven, maar ook beleggers verwachten dat robotaxi’s in 2026 definitief gaan doorbreken. De vraag is niet langer óf het komt, maar hoe snel. Geschreven door eToro-marktanalist Jean-Paul van Oudheusden

Van experiment naar dagelijks vervoer
De belangrijkste reden voor dat momentum is dat robotaxi’s de experimentele fase zijn ontgroeid. Waymo, de zelfrijdende dochter van Google, rijdt inmiddels honderdduizenden betaalde ritten per week in steden als San Francisco, Phoenix en Los Angeles. In China doen spelers als Baidu (onder de naam Apollo Go) en Pony.ai hetzelfde in megasteden als Shenzhen en Wuhan. Daar zie je hele wijken die zijn ingericht op zelfrijdende mobiliteit in de vorm van commerciële diensten met echte klanten.
Die vooruitgang komt niet door één magische doorbraak, maar door een samenloop van factoren. De rekenkracht in auto’s is explosief toegenomen, de software leert sneller dan ooit en sensoren zijn goedkoper en beter geworden. Elke rit levert nieuwe data op. Net zoals Google Maps steeds slimmer werd naarmate meer mensen het gebruikten, leren robotaxi’s sneller naarmate ze vaker rijden. Het resultaat is een technologie die robuust genoeg is voor dagelijks gebruik.
Wie maakt er al gebruik van robotaxi’s en waarvoor?
De huidige markt wordt gedomineerd door een handvol partijen. Waymo is de duidelijke koploper in de VS. Amazon-dochter Zoox, vorige week prominent aanwezig op de beurs voor consumentenelektronica in Las Vegas, test met speciaal ontworpen voertuigen zonder stuur of pedalen. In China zijn Baidu, AutoX en Pony.ai het verst gevorderd. Tesla zet in op een andere route: het wil via zijn miljoenen bestaande auto’s en een software-update een wereldwijd robotaxinetwerk bouwen.
Robotaxi’s worden vooral gebruikt voor korte en middellange ritten in stedelijke gebieden om van huis naar kantoor, van een restaurant naar een concertzaal of gewoon even van en naar de supermarkt te komen. Dat zijn precies de ritten waarvoor nu vaak een Uber of Bolt wordt gebruikt.
Zijn ze perfect? Nee, maar robotaxi’s zijn verrassend vaak beter dan verwacht. De auto’s stoppen nooit te laat voor een rood licht, worden niet moe en laten zich niet afleiden door hun telefoon. Bij problemen is er vrijwel altijd een operator op afstand, die kan meekijken en ingrijpen. Net als bij vliegtuigen zit er dus een menselijk ‘vangnet’ achter de technologie. Incidenten krijgen veel aandacht, maar op de grote aantallen ritten blijkt het systeem steeds stabieler te worden.
Wanneer komt de robotaxi naar Nederland?
Europa loopt achter op de VS en China, vooral door strengere regelgeving, maar de druk neemt toe. Steden kampen met files, parkeerproblemen en uitstoot. Autonome taxi’s bieden voor al die problemen tegelijk een oplossing. De kans is groot dat de eerste robotaxi’s hier niet als Tesla’s met een software-update verschijnen, maar via professionele aanbieders als Waymo of een Chinese speler die samenwerkt met lokale vervoersbedrijven. Denk daarbij aan Schiphol, Zuidas of nieuwe woonwijken als eerste testgebieden.
Tesla kan later volgen, zodra regelgeving het toelaat dat privéauto’s zonder bestuurder rijden. Dat maakt Nederland, met zijn goede infrastructuur en hoge adoptie van nieuwe technologie, juist een aantrekkelijke markt.
Conclusie
Onderzoeken laten zien dat veel mensen nu nog huiverig zijn voor robotaxi’s. Dat roept de vergelijking op met het sentiment rondom de lancering van de eerste iPhone, zo’n twintig jaar geleden. Wie wilde er nou een telefoon zonder toetsenbord? Veel mensen zijn nu nog huiverig voor robotaxi’s, maar dat sentiment kan snel kantelen zodra de eerste positieve ervaringen (een stille rit, geen parkeerstress en een lage prijs) volgen. De technologie werkt al; wat rest is gewenning. De vraag is daarom niet of een robotaxi je ooit thuis komt ophalen, maar wanneer je voor het eerst instapt.
Columbia Threadneedle: Geopolitieke drama’s houden financiële markten niet tegen
| Ondanks oplopende geopolitieke spanningen blijven financiële markten opmerkelijk veerkrachtig. Dat stelt Anthony Willis, hoofdeconoom bij Columbia Threadneedle.
"Aandelenindices in de VS, Europa, het VK en Japan bereikten afgelopen week nieuwe recordniveaus. De grootste uitschieters waren te zien in Venezolaanse staatsobligaties, waarbij leningen met looptijd 2027 circa 29% stegen tot 42,5 dollarcent. Ook Amerikaanse energieaandelen stegen, aangevoerd door Chevron. Goud zette zijn sterke opmars van 2025 voort”, aldus Willis. De olieprijs ging aanvankelijk omlaag, maar herstelde snel toen duidelijk werd dat extra aanbod uit Venezuela op korte termijn onwaarschijnlijk is. Integendeel: logistieke beperkingen en het gebrek aan opslagcapaciteit kunnen de productie juist tijdelijk afremmen. Volgens Willis staat de geopolitieke onzekerheid in schril contrast met de fundamenten onder financiële markten. “De economische vooruitzichten blijven gunstig: solide groei (potentieel zelfs sterker dan vorig jaar), aanhoudende winstgroei bij bedrijven, een afkoelende inflatie en een ruim monetair beleid." Columbia Threadneedle blijft daarom licht overwogen in risicovolle beleggingen, met name aandelen. |
NXP profiteert van verbreding chiprally naar industriesector
Terwijl beleggers het nog hebben over de snelle spurt van ASML tot boven de €1000 in de afgelopen dagen, dient zich de volgende verrassing alweer aan. Het achtergebleven aandeel van NXP veerde gisteren met 10% op als reactie op betere vooruitzichten bij sectorgenoot Microchip. De opleving van NXP is exemplarisch voor een verbreding van de chiprally, waarbij de markt zich nu specifiek richt op robotisering en andere industriële toepassingen. Geschreven door eToro-marktanalist Jean-Paul van Oudheusden.
Van geheugenchips naar meer machines en industrie
Lange tijd werd de chiprally vormgegeven door NVIDIA en een handvol andere, grote technologiebedrijven. De eerste tekenen van verbreding werden zichtbaar in de laatste vier maanden van 2025, toen geheugenchipfabrikanten zoals Micron, SK Hynix en Samsung sterk presteerden dankzij investeringen in datacenters en AI. Beperkte capaciteit leidde tot stijgende prijzen en aantrekkende marges. Eind december raakten de makers van chipmachines, waaronder ASML, ASM en Besi opnieuw in trek door het rondkomen van financiering voor nieuwe fabrieken ter uitbreiding van de capaciteit. In de slipstream daarvan lijken beleggers zich nu te storten op de leveranciers van chips voor de industriesector.
Opleving bij NXP exemplarisch voor verbreding van de trend
NXP maakt minder geavanceerde chips voor specifieke taken in auto’s, fabrieken, energiesystemen en smartphones. Door lagere vraag uit die eindmarkten is de omzet in de afgelopen vier jaar gestagneerd, met een gemiddeld genomen zijwaarts bewegende beurskoers. Daarin lijkt nu verandering te komen. Tijdens de jaarlijkse Consumer Electronics Show in Las Vegas kondigden NVIDIA en Siemens aan hun samenwerking uit te werken naar het bouwen van een bestuurssysteem voor de industriesector. Ook robotaxi’s winnen steeds meer terrein in de VS en China en komen in 2026 ook naar Europa. Dit soort ontwikkelingen maakt beleggers enthousiast.
Is de opwaartse trend duurzaam?
Het korte antwoord is ja, met nuance. De chiprally is geen eendimensionale hausse, maar een gelaagde groei door eindmarkten die niet tegelijk pieken. Datacenters en AI blijven belangrijk, maar niet meer exclusief. Industriële automatisering, elektrificatie, rijhulpsystemen en energie-efficiëntie zorgen structureel voor meer chips per product. Zelfs beperkte volumegroei kan daardoor leiden tot een hogere structurele vraag. Dat gaat wel gepaard met de volatiliteit die we in de chipsector gewend zijn.
ING BeleggersBarometer: bescheiden optimistische blik op 2026
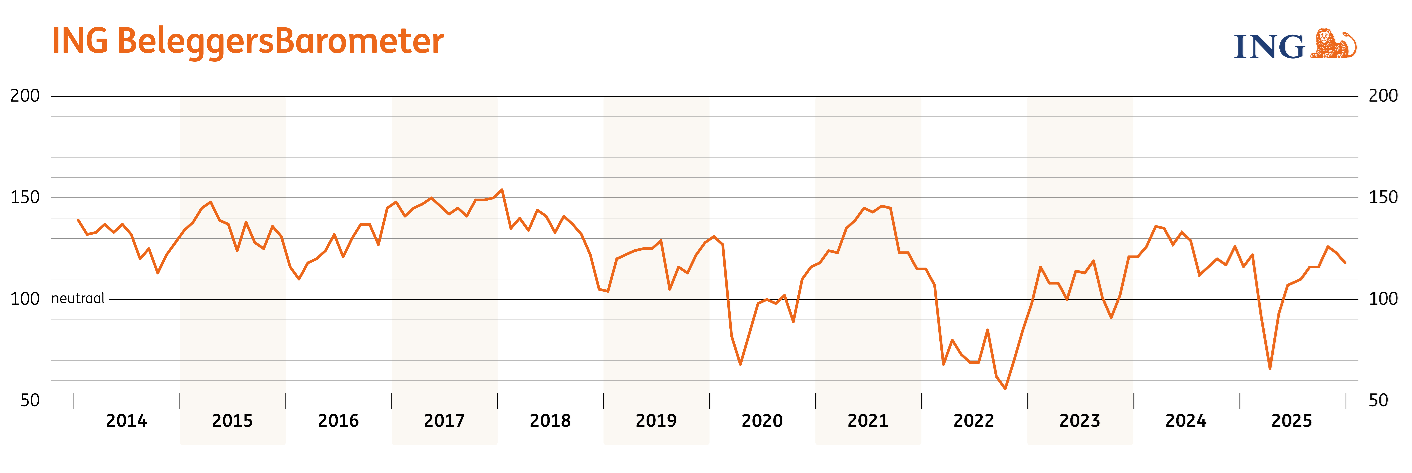
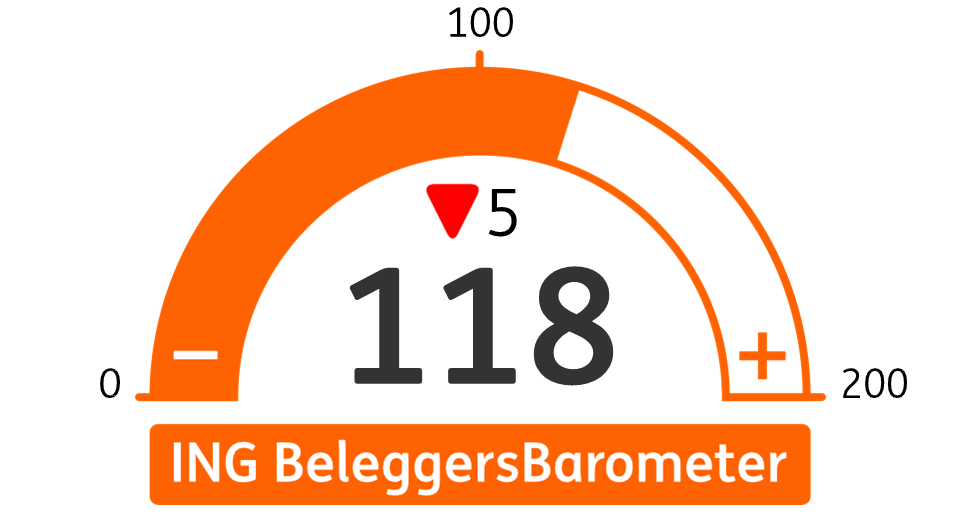
| Het vertrouwen van Nederlandse particuliere beleggers is in december opnieuw gedaald. De ING BeleggersBarometer noteert 118 punten, 5 punten lager dan de stand in november. Daarmee zet de neerwaartse trend door. Onder de oppervlakte groeit de voorzichtigheid: beleggers beoordelen zowel de economische situatie als hun eigen portefeuille minder positief dan vorige maand. Toch zijn de beleggers bescheiden optimistisch over 2026. |
 |
| Beleggers zien de economische situatie in Nederland somberder in dan vorige maand. Het aandeel dat een verslechtering constateert, steeg van 20% naar 26%. Ook de ontwikkeling van de eigen portefeuille stemt minder optimistisch: 53% van de beleggers zag waardegroei, tegenover 62% in november, terwijl het aandeel dat een daling ervoer opliep naar 22% (vorige maand 14%). Het gemiddelde maandrendement kwam uit op 5,8%, maar het aantal beleggers met verlies nam toe van 9% naar 15%.
Verwachtingen voor AEX blijven vlak Voor de komende drie maanden verwacht 42% van de beleggers een stijging van de AEX, gelijk aan november. Een kwart van hen voorziet een daling. Opvallend is dat de in september voorspelde AEX-stand voor december (904) te laag blijkt te zijn. Tijdens de onderzoeksperiode schommelde de AEX tussen 933 en 950. Voor maart verwachten beleggers nu 947, lager dan de vorige prognose voor februari (969). Prognose 2026 Vooruitkijkend naar 2026 verwachten beleggers vooral bescheiden rendementen. De helft rekent op een stijging van 0 tot 5%, terwijl 35% een rendement tussen 5 en 10% voorziet. Dat is bijna een verdubbeling ten opzichte van december 2022 (19%). “Deze bescheiden rendementsverwachtingen getuigen van realisme en voorzichtigheid bij beleggers”, zegt Bob Homan, hoofd ING Investment Office. Opvallend is dat 51% van de beleggers sterke koersschommelingen voorziet in 2026, een duidelijke toename ten opzichte van voorgaande jaren. “Die verwachte volatiliteit sluit aan bij onze visie voor 2026”, aldus Homan. “AI zal een nog grotere rol spelen als verbindende factor tussen technologie en economie. Het ene moment anticipeert de markt op grote productiviteitsstijging door AI, het volgende moment overheerst de vrees voor een ‘bubble’.” Aandelen blijven favoriet: 58% van de beleggers verwacht dat deze categorie het hoogste rendement oplevert. Cryptomunten verliezen terrein. Slechts 13% ziet hierin nog de meeste kansen, tegenover 21% een jaar geleden. “Door de mindere koersontwikkeling dit jaar is de populariteit van crypto afgenomen”, zegt Homan. “Traditionele beleggingen, zoals aandelen, presteerden duidelijk beter.” Beleggers zien de IT-sector als de meest kansrijke sector voor het komende jaar, terwijl gezondheidszorg en retail als minst aantrekkelijk worden beschouwd als het gaat om rendementskansen. Homan: “De IT sector was een jaar geleden ook al de favoriet en dat heeft beleggers die dit in hun beleggingsportefeuille hebben doorgevoerd geen windeieren gelegd.” |
 |
ING CEO Survey: Grote Nederlandse bedrijven versnellen innovatie en investeringen in AI
| Nederlandse topbestuurders zetten in 2026 vol in op versnelling van AI-toepassingen, naast innovatie op cybersecurity en technologische doorontwikkeling van producten en diensten. Maar liefst 90% van de ondervraagden voert het tempo op. AI wordt beschouwd als kans én zorg: de financieringsbehoefte voor nieuwe investeringen is groot, de personeelsbehoefte verschuift en er wordt een sterke impact op processen en taken voorspeld. Tekorten op de arbeidsmarkt zijn een andere grote zorg. Toch zijn veruit de meeste bestuurders optimistisch over 2026. Dat geldt ook voor de verkiezingsuitslag. De meerderheid heeft voorkeur voor een centrumrechts kabinet. Dit en meer blijkt uit het jaarlijkse onderzoek van ING onder bestuurders van grote Nederlandse (beursgenoteerde) bedrijven naar hun strategische prioriteiten.
AI-investeringen hoge prioriteit De opkomst van AI heeft een steeds grotere impact op het bedrijfsleven. Het zorgt voor meer investeringen en het aantrekken van talent voor nieuw ontstane functies, terwijl andere functies vervallen. 62% van de bestuurders ziet nu al sterke impact op de bedrijfsprocessen en maar liefst 84% verwacht grote invloed op het verdienmodel de onderneming. Investeringen in AI hebben dan ook een hoge prioriteit: in IT-infrastructuur, zoals cloud en datacenters maar ook in operationele efficiëntie en data-analyse. Bijna driekwart van de managers denkt deze investeringen binnen twee jaar terug te verdienen. Komend jaar ligt de strategische focus vooral op drie punten: het financieren van AI-initiatieven (56%), het aantrekken van personeel voor nieuwe functies (48%) en het doen van overnames om technologische capaciteiten te versterken (39%). Mark Milders, directeur Wholesale Banking bij ING Nederland: “De snelle AI-ontwikkelingen gaan in 2026 steeds meer invloed hebben op de bedrijfsvoering en investeringen van Nederlandse bedrijven. Dat zal tot veel veranderingen gaan leiden, met behoorlijk ingrijpende gevolgen voor de bedrijfsvoering en verschuiving van zwaartepunten van functies op de arbeidsmarkt. AI zal komend jaar ook voor het aanstaand kabinet een belangrijk thema moeten worden: hoe blijven onze bedrijven vooroplopen in de technologierace?” Meer zekerheid over vervangen functies door AI Steeds meer topbestuurders verwachten dat AI functies gaat vervangen. Een kwart verwacht dat dit ‘zeker’ zal gebeuren, waar dat de afgelopen twee jaren 19% en 6% was. De gemiddelde verwachting is dat een kwart van de functies in huidige vorm verandert. Alle AI-typen hebben impact, met Machine Learning (voorspellende modellen) als belangrijkste, gevolgd door AI voor data-analyse en BI, daarna RPA (intelligente automatisering) en Generative AI (tekst, beeld, content). De meeste impact wordt binnen de IT-afdeling verwacht, gevolgd door R&D en sales. Milders: “Omdat er nieuwe functies ontstaan, staat ook het aantrekken van personeel hoog genoteerd bij bestuurders. Repetitief werk wordt veelal overgenomen, waardoor er meer tijd vrijkomt voor werknemers om waarde te creëren voor het bedrijf. Ik verwacht dat ook bij onszelf. Doordat we veel eenvoudige administratieve taken kunnen wegnemen komt er meer tijd vrij om waarde toe te voegen voor onze corporate klanten.” Concurrentiepositie Nederland prioriteit De uitkomst van de Tweede Kamerverkiezingen wordt door een grote meerderheid van de bedrijfsbestuurder als positief gezien. 84% ziet de verkiezingsuitslag als (zeer) positief voor bedrijfsvoering en 87% verwacht dat de uitslag ervoor zal zorgen dat de economische groei voor Nederland hiermee behouden blijft. Topprioriteiten voor het nieuw te vormen kabinet zijn volgens de bestuurders het verbeteren van de concurrentiepositie (18%), aandacht voor de digitale infrastructuur en AI (15%), fiscale stimulansen voor bedrijven (12%) en het aanpakken van de arbeidstekorten (12%). Met de opkomst van AI is er veel meer vraag naar datacenters. De helft van de managers vindt dat Nederland voldoende investeert in deze centra, maar de andere helft zegt dat er ruimte is om meer te investeren in deze AI-infrastructuur. Gevraagd of Nederland een leidende AI-hub moet worden zegt 47% dit te willen. Meer optimisme maar ook zorg over investeringen AI Maar liefst 92% van de bestuurders is (zeer) optimistisch over 2026 met betrekking tot hun bedrijf. Dat is meer dan in 2025 (85%). Bovenaan de lijst van zorgen staat het toenemende AI-gebruik, gevolgd door personeelstekorten en voldoende kunnen investeren in digitalisering. Om talent te behouden wordt ingezet op carrièremogelijkheden, aantrekkelijke arbeidsvoorwaarden en ondersteuning bij werk-privébalans. Het aantrekken of behouden van Gen-Z is meestal geen bewuste strategie; slechts 16% speelt hierop in via ontwikkeling en flexibele werkregelingen. Importheffingen zetten bedrijven onder druk Handelsoorlogen en stijgende kosten door inflatie, energie en importtarieven zien de topbestuurders als meest zorgwekkende gevolgen van de huidige geopolitieke spanningen. De dreiging van cyberaanvallen wordt breed herkend en goed omgaan met aanhoudende inflatie is meer speerpunt voor 2026 dan het afgelopen jaar. Ook onzekerheid over importtarieven, minder voorspelbare internationale markten en valuta, en dalend vertrouwen van buitenlandse investeerders baren zorgen. De importheffingen zetten de positie van Nederlandse bedrijven in de VS onder druk, zo ervaart 84%, maar de bestuurders stellen ook dat hun onderneming bestand is tegen de tarieven en economische schokken zoals een handelsoorlog tussen de VS en China. Duurzaamheid blijft belangrijk Voor 89% van de bestuurders blijft verduurzamen belangrijk voor hun bedrijf en de Nederlandse economie, ondanks de meer negatieve tendens tegenover verduurzaming in de VS. Wel zijn de zorgen over het halen van de klimaatdoelen toegenomen. In totaal 85% wil blijven versnellen met focus op CO2-reductie, duurzame producten en diensten en het verder verlagen van het energieverbruik. Overigens vindt 21% dat bedrijven in Nederland zo goed als klaar zijn met de transitie naar een duurzamere bedrijfsvoering. Van de bedrijven ervaart 86% negatieve impact van energieproblemen zoals beschikbaarheid van duurzame energie en netcongestie. Bestuurders noemen als oplossingen: meer inzet op groene waterstof (50%), investeren in lokale duurzame energieproductie (50%), extra batterijopslag (44%) en, bij 39%, meer kernenergie. |
Drie grote trends
Wat hebben de markten in petto voor 2026? Volgens de specialisten van J. Safra Sarasin zullen beleggers selectiever moeten zijn in een omgeving die gedomineerd wordt door drie grote trends: structureel hoge onzekerheid, de opmars van artificiële intelligentie (AI) en een soepel begrotingsbeleid.
Verrassend genoeg slaagde de wereldeconomie er in 2025 in om de schok van de historische verhoging van de Amerikaanse douanerechten en de extreme geopolitieke onzekerheid op te vangen. Deze veerkracht is vooral te danken aan het getalm van de regering-Trump op het gebied van handel, de sterke toename van AI-gerelateerde investeringen en het feit dat welvarende Amerikaanse huishoudens blijven consumeren.
Fiscale stimulans
Deze factoren zullen de activiteit in 2026 blijven aanjagen, een jaar waarin ook een duidelijke versoepeling van het begrotingsbeleid te verwachten valt. In de Verenigde Staten zal het overheidstekort opnieuw oplopen om de economische activiteit te ondersteunen in de aanloop naar de tussentijdse verkiezingen in november. In de eurozone zal de budgettaire expansie worden aangewakkerd door hogere defensie-uitgaven en ambitieuze investeringsprogramma’s voor infrastructuur, met name in Duitsland en Nederland. In Azië zullen zowel Japan als China nog meer inspanningen leveren om de consumptie te ondersteunen.
Deze strategieën zullen de groei stimuleren, maar ze zullen onvermijdelijk de bezorgdheid over de houdbaarheid van de overheidsschuld aanwakkeren, waardoor de vooruitzichten op lange termijn vertroebeld raken. Dit geldt des te meer omdat het toenemende aantal populistische regeringen de zaken er niet beter op maakt: historisch gezien hebben hun economische beleidstrajecten de neiging om het bbp na ongeveer vijftien jaar met ongeveer 10% van zijn potentieel te verlagen.
Selectiever
Na drie jaar van uitzonderlijke prestaties zijn de vooruitzichten voor de aandelenmarkten gematigder, terwijl de verschillen tussen regio’s en sectoren zullen toenemen. In de VS benadrukken de hoge waarderingen en marktconcentratie het belang van winstgroei en de opkomst van AI, zowel in termen van investeringen als productiviteitswinst.
In Europa biedt de combinatie van redelijkere waarderingen en een geleidelijk gunstiger economisch klimaat een evenwichtiger potentieel. Verschillende sectoren zouden kunnen profiteren van hogere defensie- en infrastructuuruitgaven. Zwitserland en Japan blijven relevante gebieden voor diversificatie: het eerste dankzij zijn structurele stabiliteit, het tweede dankzij een langzame maar consistente economische en monetaire normalisering.
De terugkeer van de carry
Op het gebied van obligaties zal 2026 worden gedomineerd door de carry in plaats van echte koersstijgingen. De belangrijkste centrale banken zullen hun beleidsrente waarschijnlijk dicht bij de huidige niveaus houden en kiezen voor een voorzichtige aanpak. De rentecurves zullen steil blijven, vooral in de Verenigde Staten, waardoor middellange looptijden centraal staan in de obligatiestrategie.
Herstel in opkomende markten
De opkomende markten, die in 2025 al een nieuwe impuls kregen, zouden hun herstel in 2026 moeten voortzetten. China stabiliseert zijn groei dankzij nieuwe steunmaatregelen; India behoudt een robuust momentum van ongeveer 6% tot 7%; Taiwan en Zuid-Korea profiteren van hun centrale rol in de halfgeleiderindustrie. Centraal-Europa en het Midden-Oosten worden ondersteund door solide binnenlandse factoren, terwijl Latijns-Amerika erg volatiel zal blijven als gevolg van het verkiezingsproces.
De verzwakking van de dollar, die naar verwachting zal aanhouden in 2026, is een belangrijke steun, omdat internationale stromen de neiging hebben om terug te keren naar opkomende landen wanneer de greenback daalt. In een veranderende wereld blijft selectiviteit echter essentieel in zowel aandelen als obligaties.
Michael Krautzberger (AllianzGI): ‘Ruimte voor verdere renteverlaging in 2026’
Naar verwachting komt er geen renteverlaging tijdens de volgende ECB-vergadering op 16 december. Gezien de verrassende groei en de inflatie die dicht bij de doelstelling blijft, is het huidige beleid van de ECB gepast. Dat stelt Michael Krautzberger, CIO Public markets bij Allianz Global Investors. Omdat de inflatie verder kan dalen, is er mogelijk wel ruimte voor een verdere renteverlaging in het eerste halfjaar van 2026.

Centrale bankiers uit de eurozone blijven ‘comfortabel’. In tegenstelling tot hun tegenhangers in de VS, het VK en Japan – die worstelen met een te hoge inflatie – of de Zwitserse Nationale Bank, die te maken heeft met een te lage inflatie, schommelt de Europese inflatie al enkele maanden dicht bij de doelstelling. De groei ligt dicht bij de trend – het bbp van de eurozone groeide in het derde kwartaal met 0,3% op kwartaalbasis. Dat is veel hoger dan de ECB-prognose van september van 0,0% op kwartaalbasis – en de arbeidsmarkt lijkt stabiel, wat suggereert dat de economie dicht bij het potentieel draait.
In deze context verwachten we geen renteverlaging tijdens de volgende ECB-vergadering. Uit de notulen van de vergadering van oktober blijkt dat verschillende beleidsmakers stellen dat kleine afwijkingen van de doelstelling moeten worden genegeerd en dat beleidsmaatregelen moeten worden gereserveerd voor grotere schokken. Zelfs de meest dovish stemmen – zoals Fabio Panetta (Bank of Italy) en François Villeroy (Banque de France)- zeggen de laatste tijd niet meer dat de rente verlaagd moet worden. Aanpassingen worden niet uitgesloten, maar het is onwaarschijnlijk dat de ECB ingaat tegen de marktprijzing dat de volgende stap een verhoging zal zijn in plaats van een verlaging.
Er kan nog steeds ruimte zijn voor een renteverlaging in H1 2026, omdat de inflatie in het eerste kwartaal kan dalen tot ~1,5% als gevolg van energie-effecten. De onderhandelde loonstijging is gedaald tot onder de drempel van 3% die consistent is met de inflatiedoelstelling van 2%, en volgens de ECB-trackers en onze eigen analyse zal dit zo blijven. Meer in het algemeen blijft er een structureel probleem: de economie van de eurozone ligt nog steeds 5% onder de trend van voor de pandemie, wat vragen oproept over de zwakke vraag en de potentiële output gap op de langere termijn.
Dat gezegd hebbende, zijn de vooruitzichten op de korte termijn aan het verbeteren. Schokken uit het verleden, zoals de gascrisis en de verkrapping van de ECB, vervagen en grootschalige infrastructuuruitgaven in Duitsland kunnen de door de EU gefinancierde investeringshausse uitbreiden van de periferie naar de kernlanden. In Europa’s sterkst groeiende economie, Spanje, zijn er duidelijke tekenen dat de inflatie weer aantrekt – hoewel deze zouden moeten worden gecompenseerd door de aanhoudend lage inflatie in Frankrijk. Zonder nieuwe schokken, bijvoorbeeld van het Amerikaanse handelsbeleid of de volatiliteit op de financiële markten, kan het venster voor een nieuwe renteverlaging van de ECB snel sluiten, waardoor de kans op een renteverlaging in 2026 afneemt.
Waarom beleggers robots niet mogen negeren
Terwijl een significant deel van de beleggers zich zorgen maakt over een mogelijke AI-bubbel, stellen bestuurders van de grootste technologiebedrijven met steeds meer zekerheid dat de wereld aan het begin staat van een nieuwe industriële revolutie. Wat zien zij dat veel mensen niet zien? De toepassing van allerlei soorten robots, die de productiviteit aanmerkelijk gaan verhogen. De ontwikkeling gaat sneller dan veel mensen denken. Het is daarom hoog tijd dat beleggers hun blik verbreden, omdat 2026 zomaar eens het jaar van de robot kan worden. Geschreven door eToro-marktanalist Jean-Paul van Oudheusden.

Robots binnen de muren
Industriële robots zijn allesbehalve nieuw. In 2025 zijn er al meer dan vier miljoen fabrieksrobots actief. Aansprekende voorbeelden zijn geavanceerde autofabrieken, waaronder die van Tesla, waar robots bijna al het werk aan de lopende band hebben overgenomen. In 2019 opende Albert Heijn in Zaandam al een bijna volledig gerobotiseerd distributiecentrum, ter vervanging van handmatige sortering door 120 medewerkers. Voor de inrichting werd vertrouwd op de machines van het Veghelse Vanderlande (sinds 2017 onderdeel van Toyota), dat ook nauw betrokken is bij de automatisering van de bagageafhandeling op Schiphol. In een tijd waarin personeel lastig te vinden is, zijn deze bedrijven bij uitstek blij met de robotontwikkeling.
Robots gaan naar buiten
Het succes smaakt naar meer. Werken de huidige robots vaak nog binnen de vier muren van een fabriek of een hal, de volgende toepassingen liggen in het verlengde daarvan. Bezorgdrones waren in eerste instantie nog bemand, maar vliegen nu al autonoom. Auto’s volgen dat voorbeeld. Vorige week werd bekend dat de robotaxi’s van Waymo, onderdeel van Alphabet, al 10% van alle deeltaxiritten in San Francisco voor hun rekening nemen. Op het internationale vliegveld van Hong Kong kan de bestuurder van een auto met software van Huawei voor de parkeergarage uitstappen en zijn voertuig met een app naar een open parkeerplaats sturen. Drie weken geleden werd de naam van Amazon’s satellietproject omgedoopt tot Amazon LEO, waarmee distributie door de low-earth orbit (de ruimte tussen 160 en 2000 kilometer vanaf de aarde) een symbolische stap dichter bij de realiteit is gekomen.
Robots krijgen een gezicht
Voor degenen die bekend zijn met deze innovaties is de ontwikkeling van humanoids, een menselijke robot, minder moeilijk voor te stellen. Visionairs als Elon Musk van Tesla en He Xiaoping van het Chinese Xpeng raken er niet over uitgepraat en presenteren regelmatig nieuwe prototypes. Daar wordt nu nog regelmatig om gelachen, maar dat was ook zo bij de eerste elektrische auto’s. Musk denkt dat in de toekomst 80% van de omzet van Tesla gaat komen van zijn humanoid Optimus. NVIDIA-topman Jensen Huang denkt op zijn beurt dat een grootschalige toepassing van humanoids minder dan vijf jaar gaat duren. Daarom is het zaak voor beleggers om zich nu te verdiepen in het thema, want de aandelenbeurs loopt altijd vooruit op de reële economie.
De impact valt niet te onderschatten
Wie in gedachten meegaat met de hele robotontwikkeling beseft dat de implicaties groot zijn. Voor repeterende, handmatige taken als vakkenvullen zijn straks mogelijk geen arbeidskrachten meer nodig. Alle apparaten die aangesloten worden op het internet zijn te hacken, dus cyberbeveiliging wordt nog belangrijker. Nieuwe fabrieken kunnen waarschijnlijk het beste vanaf de grond af aan opnieuw worden opgebouwd. Na fabrieken volgen steden, in de vorm van smart cities. Het Franse bedrijf Schneider Electric heeft daar al een hele blauwdruk voor klaarliggen. Technische opleidingen zoals industrieel ontwerpen, elektrotechniek en civiele techniek hebben veel meer studenten nodig. Elektrificatie vraagt om meer energie en waarschijnlijk een nog veel grotere netwerkcapaciteit dan nu al wordt gedacht.
Zo beschouwd staan we door de mogelijkheden die robots bieden inderdaad aan de vooravond van een nieuwe industriële revolutie en lijken de techbazen gelijk te krijgen. Wie had het nog over een AI-bubbel?